「新興国の不動産投資に興味があるけれど、どこから手をつければいいかわからない」「カンボジアって本当に儲かるの?リスクは?」――そんな悩みを抱えている方は少なくありません。実際、カンボジアは年間GDP成長率が長らく6〜7%台を維持し、プノンペンのコンドミニアム利回りは表面で7〜10%に達するケースもある、アジア屈指の高成長マーケットです。本記事では、カンボジア不動産投資の始め方を、物件選びから購入手順・税金・出口戦略まで、具体的な数値と実例を交えて徹底解説します。
目次
カンボジア不動産投資の基本知識と市場概況
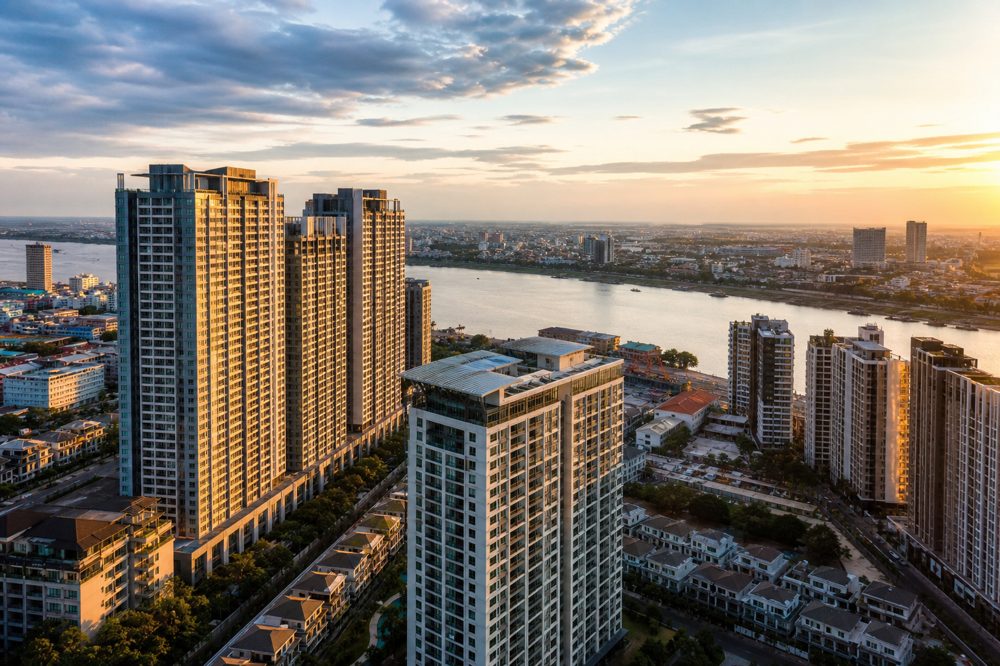
カンボジア経済の現状と不動産市場の成長背景
カンボジアは1990年代の内戦終結後、急速な経済復興を遂げてきました。世界銀行のデータによると、2010年代のGDP成長率は平均7.0%前後を記録。新型コロナウイルスの影響で2020年は一時的にマイナス成長となりましたが、2022年以降は再び5〜6%台の成長軌道に戻っています。首都プノンペンの人口は250万人を超え、若年層を中心に都市部への人口集中が続いています。中産階級の拡大と外国直接投資(FDI)の増加が、不動産需要を底上げしている構図です。
特に注目すべきは、カンボジアが「ドル経済」であること。現地通貨リエルとの併用ですが、不動産取引は実質的にすべて米ドル建てで行われます。日本円との二重の為替リスクは存在しますが、円安局面では資産保全の観点からもドル建て資産の保有が有利に働くケースがあります。
外国人の不動産所有に関するルール(コプロ法の基本)
カンボジアでは2010年の法改正により、外国人は地上階より上の階層のコンドミニアム(区分所有)を「ステイタスタイトル(外国人所有権証書)」として合法的に取得できるようになりました。ただし、建物全体の外国人所有比率は70%以下という上限が法律で定められています。土地(一戸建て・土地のみ)の直接所有は外国人に認められていないため、土地付き物件を取得したい場合はカンボジア法人の設立(外国人出資比率49%以下が原則)やリース権(99年リースが一般的)を活用する方法が取られます。
| 所有形態 | 対象物件 | 取得可否 | 主なリスク |
|---|---|---|---|
| ステイタスタイトル(区分所有) | コンドミニアム2階以上 | ◎ 直接取得可 | 外国人比率70%上限 |
| ロングリース(長期賃借権) | 土地・戸建て・商業物件 | ○ リース期間内で可 | 契約更新・法的保護の弱さ |
| カンボジア法人経由 | 全物件(土地含む) | △ 法人設立が必要 | 出資比率制限・管理コスト |
| ノミニー(名義貸し) | 土地・戸建て | ✕ 法的リスク大 | 違法性・資産没収リスク |
プノンペン主要エリアの不動産価格推移
プノンペンの不動産価格は2010年代に急上昇した後、コロナ禍で一時調整局面を迎えました。2023〜2024年にかけては市場の選別が進み、立地・品質の良い物件は価格を維持、もしくは上昇している一方、競争の激しいエリアでは値引き交渉が可能な状況も見られます。これは実需・投資ともに「本物の価値」が問われるフェーズへの移行を意味しており、情報収集と物件選別の重要性がより高まっています。
✅ ポイント:カンボジア不動産の強み
- 取引がすべて米ドル建てのため、為替計算がシンプル
- 新興国の中でも法整備が進んでおり、外国人の区分所有が合法
- 表面利回り7〜10%という高利回り物件が一定数存在する
- 東南アジアの中でも物価・管理コストが低水準
⚠️ 注意:必ず押さえておくべきリスク
- 土地の直接所有は外国人に認められていない(法改正リスクあり)
- 登記制度・司法の信頼性が日本と比較して低い
- プレビルド(建設前)物件はデベロッパー倒産リスクがある
- 市場流動性が低く、売却に時間がかかる場合がある
カンボジア不動産投資のメリットとリスク
高利回りとキャピタルゲインの可能性
カンボジア不動産投資の最大の魅力は、やはり高利回りです。プノンペン中心部(BKK1地区・ダウンタウン周辺)のコンドミニアムでは、賃料収入による表面利回りが6〜10%に達するケースがあります。日本の都市部における不動産利回りが表面で3〜5%程度であることを考えると、その差は歴然です。
また、長期的なキャピタルゲイン(売却益)の期待も高い。インフラ整備・人口増加・中産階級の拡大という3つのドライバーが価格上昇を後押しする構造は、日本が高度経済成長期に経験したそれと類似しています。実際、2012年頃にプノンペンのBKK1エリアで購入したコンドミニアムが、2018〜2019年のピーク時に購入価格比150〜200%で売却できた事例も報告されています。
ドル建て資産としての分散投資効果
日本円の購買力が長期的に低下傾向にある中、米ドル建ての海外資産を持つことは、資産のインフレヘッジとして有効です。カンボジアはドル経済であるため、投資家はドルベースのキャッシュフローと資産価値を享受できます。日本円で考えると、円安が進んでいる局面では資産価値が自動的に増加するため、為替面でも追い風になります。
| 国・都市 | 表面利回り(目安) | 外国人所有の可否 | 通貨リスク |
|---|---|---|---|
| カンボジア(プノンペン) | 6〜10% | ◎ コンドミニアム可 | USD建て(低) |
| タイ(バンコク) | 4〜7% | ○ コンドミニアム可 | バーツ建て(中) |
| フィリピン(マニラ) | 5〜8% | ○ コンドミニアム可 | ペソ建て(中) |
| ベトナム(ホーチミン) | 4〜6% | △ 一部可(50年リース) | ドン建て(高) |
| 日本(東京) | 3〜5% | ◎ 制限なし | 円建て(高) |
投資リスクの種類と具体的な対策
カンボジア不動産投資には魅力がある一方で、無視できないリスクが複数存在します。主なリスクは以下の通りです。
- カントリーリスク:政情不安・政策変更のリスク。2023年にはフン・セン前首相からフン・マネット首相への政権移行が行われましたが、引き続き政治的安定性には注視が必要です。
- 法的リスク:登記制度の不整備・契約書の解釈の相違。必ず現地弁護士によるデューデリジェンスを実施することが重要です。
- デベロッパーリスク:プレビルド物件では竣工前に販売会社が倒産するケースがあります。実績・財務状況の確認は必須です。
- 流動性リスク:日本と異なり市場規模が小さいため、売却希望時に買い手が見つかるまで時間がかかることがあります。
✅ リスク低減のための3つの基本原則
- 実績ある大手デベロッパーの竣工済み・または竣工間近の物件を選ぶ
- 現地の信頼できる弁護士・エージェントと契約前に必ず相談する
- 全資産の10〜20%以内に抑え、分散投資の一環として捉える
⚠️ 特に注意が必要なケース
- 日本語のみのオンライン説明会だけで即決・即購入するのは危険
- 「保証利回り10%」など過度な数字を謳う案件は要注意(保証の根拠・期間を確認)
- ノミニー(カンボジア人名義貸し)での土地取得は法的に極めてリスクが高い
物件の種類と選び方(エリア別・用途別)
コンドミニアム・サービスアパートメント・土地の違い
カンボジアで外国人投資家が選択できる主な物件タイプは大きく3種類です。それぞれの特徴を正確に理解した上で、自分の投資目的(インカムゲイン重視か、キャピタルゲイン重視か)に合った物件を選ぶことが重要です。
| 物件タイプ | 外国人取得 | 想定利回り | 最低投資額(目安) | 管理の手間 |
|---|---|---|---|---|
| コンドミニアム(区分所有) | ◎ 直接可 | 6〜10% | 約3万〜15万USD | 低〜中 |
| サービスアパートメント | ○ 一部可 | 7〜12% | 約5万〜20万USD | 中 |
| ボレイ(戸建て住宅地) | △ リース等 | 4〜6% | 約10万〜50万USD | 高 |
| 商業用(店舗・オフィス) | △ 法人等 | 8〜14% | 約10万USD〜 | 高 |
| 土地(更地) | ✕ 直接不可 | キャピタルのみ | エリアにより異なる | 低(管理不要) |
プノンペンの主要投資エリア徹底比較
カンボジア不動産投資の大半はプノンペンに集中していますが、市内でもエリアによって価格帯・需要層・将来性は大きく異なります。主要エリアの特徴を把握しておきましょう。
- BKK1(ボン・ケンコン1):プノンペン最高級エリア。外国人駐在員・外資系企業が集中し、賃貸需要は安定的。コンドミニアム相場は1㎡あたり2,500〜4,000USD。利回りは安定しているが価格も高い。
- ダイヤモンドアイランド(ダン・ペン):王宮対岸の高級開発エリア。Aeon Mall 2などの大型商業施設が集積し、高級コンドミニアムの需要が高い。1㎡あたり1,800〜3,500USD。
- トゥールコーク(Toul Kork):中価格帯のコンドミニアムが集まる居住エリア。地元富裕層・中産階級の実需が強く、比較的安定した賃貸需要。1㎡あたり1,200〜2,200USD。
- プレアシハヌーク(シアヌークビル):コロナ前後で市場が大きく変動。現在は回復傾向にあるが、リスクも高く慎重な判断が必要。
プレビルドと竣工済み物件の選択基準
カンボジア市場では、竣工前の「プレビルド物件」と、すでに完成した「竣工済み物件」の両方が流通しています。それぞれにメリット・デメリットがあり、投資家の状況によって選択が変わります。
プレビルド物件は一般的に竣工済みより10〜30%安い価格で購入でき、値上がり益を期待できる反面、デベロッパーリスクと竣工遅延リスクが伴います。初心者には竣工済み物件から始めることを強く推奨します。実際に物件を目視確認でき、賃貸収入もすぐに開始できるため、リスクを大幅に抑えられます。
✅ 初心者向けエリア選びの3原則
- BKK1・ダイヤモンドアイランド周辺:外国人駐在員需要が安定しており、賃貸付けが比較的容易
- 徒歩圏内に商業施設・学校がある:生活利便性が高い物件は空室リスクが低い
- まず竣工済み物件を選ぶ:現地確認・即賃貸スタートが可能で初心者向き
⚠️ エリア選びで避けるべき落とし穴
- シアヌークビルは市場回復途上であり、初心者の単独投資は時期尚早
- 郊外の大規模開発(衛星都市)は将来性を謳うが現在の賃貸需要が極めて薄い
- 「再開発予定」だけを根拠に土地を購入するのは非常にリスクが高い
カンボジア不動産投資の始め方・購入手順ステップ
STEP1:情報収集と投資目的の明確化
カンボジア不動産投資を始める最初のステップは、自分の投資目的と予算を明確にすることです。「毎月の賃料収入(インカムゲイン)が欲しい」のか「5〜10年後の値上がり益(キャピタルゲイン)を狙う」のかによって、選ぶべきエリア・物件タイプ・デベロッパーが大きく変わります。
情報収集の方法としては、以下が有効です。
- 現地視察ツアーへの参加(費用:5万〜15万円程度、複数エージェント比較を推奨)
- 現地不動産ポータルサイト(Realestate.com.kh等)での相場確認
- 日本国内のカンボジア不動産セミナーへの参加(無料〜有料)
- 実際に投資経験者のブログ・SNS・コミュニティでのリアルな声収集
STEP2:現地視察と物件の絞り込み
オンラインでの情報収集に限界があるのが海外不動産の難しさです。プノンペンへの直行便は現在(2024年時点)は少ないため、バンコク経由などを利用して現地入りするのが一般的です。フライト+ホテルを含めた1週間の現地視察費用は、格安で抑えても10〜15万円程度を見込んでおきましょう。
現地では必ず複数のエージェント・デベロッパーショールームを訪問し、同一エリアの複数物件を比較します。また、賃貸管理会社に「この物件はいくらで貸せますか?」と直接ヒアリングすることで、利回りの現実性を確認できます。
STEP3:デューデリジェンスと契約
購入を決めたら、次は契約プロセスに入ります。ここで最も重要なのが「デューデリジェンス(物件調査)」です。具体的には以下の項目を確認します。
- 権利証(ハードタイトル)の確認:土地局での登録情報と一致しているか。ソフトタイトル(地方政府発行)より法的保護が強いハードタイトルを優先。
- 外国人所有比率の確認:建物全体の外国人保有率が70%を超えていないか。
- デベロッパーの財務状況・実績確認:過去の竣工物件の状況・他物件のオーナーへのヒアリング。
- 売買契約書の弁護士確認:必ずカンボジア法に詳しい現地弁護士(費用:500〜1,500USD程度)にレビューを依頼する。
STEP4:決済・登記・賃貸管理の開始
契約後の決済は通常、国際送金(SWIFT)でドル建て送金を行います。日本の銀行からカンボジアの指定口座へ送金するには、事前に取引銀行への相談と、外国送金の手続きが必要です(1回の送金に1〜3営業日、手数料数千円〜1万円程度)。決済完了後、ステイタスタイトルの名義変更登記を進め、登記完了まで通常1〜3ヶ月かかります。その後、賃貸管理会社と委託契約を締結し、テナント募集をスタートします。
| ステップ | 内容 | 所要期間の目安 | 費用目安 |
|---|---|---|---|
| STEP1 | 情報収集・投資方針決定 | 1〜3ヶ月 | セミナー費等 0〜3万円 |
| STEP2 | 現地視察・物件絞り込み | 1週間〜1ヶ月 | 渡航費15万〜25万円 |
| STEP3 | デューデリジェンス・契約 | 2〜4週間 | 弁護士費5〜15万円 |
| STEP4 | 決済・送金 | 1〜2週間 | 送金手数料 数千円〜1万円 |
| STEP5 | 登記・ステイタスタイトル取得 | 1〜3ヶ月 | 登記費用(物件価格の4%程度) |
| STEP6 | 賃貸管理開始・テナント募集 | 1〜3ヶ月 | 管理手数料 賃料の8〜12%/月 |
✅ 購入プロセスを安全に進めるためのチェックリスト
- □ 現地を実際に訪問し、物件を目視確認した
- □ 複数のエージェント・デベロッパーを比較した
- □ 現地弁護士に契約書をレビューしてもらった
- □ ステイタスタイトル(権利証)の内容を弁護士と確認した
- □ 賃貸管理会社に想定賃料を事前ヒアリングした
- □ 出口戦略(売却・継続保有)をある程度想定している
⚠️ 購入時の重大な注意点
- 日本から全てオンラインで完結させようとするのは絶対に避ける
- 「日本語対応」を理由だけでエージェントを選ぶのは危険。実績・資格を必ず確認
- 手付金(通常1,000〜5,000USD)を支払う前に必ず弁護士確認を終わらせる
費用・税金・ランニングコストの全体像
購入時にかかる初期費用の内訳
カンボジアで不動産を購入する際には、物件価格以外にも様々な費用が発生します。これらを事前に把握しておかないと、想定外のコストで資金計画が狂う可能性があります。主な初期費用を整理します。
- 移転税(Transfer Tax):物件価格の4%(買い手負担が一般的)。カンボジア不動産取引における最大の税負担。
- 登記手数料:数百USD程度(物件・タイトルにより異なる)
- 弁護士費用:500〜1,500USD(デューデリジェンス・契約書レビュー)
- エージェント手数料:通常は売り手負担(2〜3%)だが、買い手にも費用が発生する場合あり
- 国際送金手数料:1回あたり数千円〜1万円程度
保有期間中のランニングコスト
物件を保有している期間中は、以下のコストが継続的に発生します。実質利回りの計算には必ずこれらを反映させる必要があります。
- 管理費(コモンチャージ):月額0.5〜1.5USD/㎡程度。建物の共用部分の維持管理費。
- 賃貸管理手数料:月額賃料の8〜12%(管理会社への委託の場合)
- 固定資産税(不動産税):評価額の0.1%/年(ただし評価額は購入価格より低く設定されることが多い)
- 賃貸収入税:賃料収入の14%(法人の場合)または個人は20%の源泉税が適用される場合あり。専門家に確認を。
- 修繕費:年間物件価格の0.5〜1%程度を見込んでおく
実質利回りの計算シミュレーション
下記の試算例は、プノンペンBKK1エリアの50㎡コンドミニアム(購入価格10万USD)を前提にしています。表面利回りと実質利回りの乖離に注意してください。
| 項目 | 金額(USD/年) | 備考 |
|---|---|---|
| 年間賃料収入(表面) | +8,400 | 月700USD × 12ヶ月(表面利回り8.4%) |
| 賃貸管理手数料(10%) | -840 | 管理会社への委託料 |
| 管理費(コモンチャージ) | -600 | 月50USD × 12ヶ月 |
| 固定資産税・不動産税 | -100 | 評価額ベース(概算) |
| 賃貸収入税(約14%) | -1,176 | 賃料収入×14%(概算) |
| 修繕・雑費 | -500 | 年間概算 |
| 空室損失(1ヶ月分想定) | -700 | 年間1ヶ月空室を想定 |
| 実質年間収益 | +4,484 | 実質利回り約4.5% |
上記シミュレーションから分かるように、表面利回り8.4%の物件でも、実質利回りは4〜5%程度になることが多いです。それでも日本の都市部不動産(実質2〜3%)と比較すれば依然として魅力的ですが、過度な期待は禁物です。
✅ 税務面での日本人投資家へのアドバイス
- カンボジアで発生した不動産収入は、日本でも確定申告が必要(居住者の場合)
- 日本・カンボジア間に二重課税防止条約は現時点(2024年)では未締結のため、外国税額控除の適用可能範囲を税理士に必ず確認
- 現地での確定申告は管理会社・現地会計士に代行依頼が可能(費用:年間300〜800USD程度)
⚠️ 費用計算でよくある間違い
- 移転税4%を計算に入れ忘れると、10万USDの物件で4,000USD(約60万円)の誤差が生じる
- 管理手数料・空室損失を無視した「表面利回りのみ」での投資判断は危険
- 日本での確定申告義務を忘れると、税務調査の対象になるリスクがある
信頼できる不動産会社・エージェントの選び方
日系エージェントと現地エージェントの違いと使い分け
カンボジア不動産市場には、日系エージェント(日本人または日本語対応のエージェント)と、現地のクメール人・外国人経営のエージェントが混在しています。それぞれに特徴があり、状況によって使い分けが有効です。
日系エージェントは、日本語でコミュニケーションできる安心感があり、日本人投資家の悩みに寄り添ったアドバイスが期待できます。ただし、特定のデベロッパーと利害関係があり、紹介物件が偏る可能性があります。一方、現地エージェントは物件数・情報量が豊富で、交渉力も高い傾向がありますが、言語・商慣習の壁があります。
理想は、日系エージェントで大まかな情報収集・比較を行い、契約前の最終確認は現地弁護士に依頼するという二段階のアプローチです。
信頼できるエージェントを見極める5つのチェックポイント
- 現地登録・ライセンスの有無:カンボジアの不動産ライセンス(エージェントは政府登録が原則)を保有しているか確認
- 取り扱い物件の多様性:特定のデベロッパー1社のみでなく、複数の物件を比較提案してくれるか
- アフターフォローの充実度:購入後の賃貸管理・税務申告サポートまで対応しているか
- 実際の投資実績・口コミ:過去の顧客からの紹介・レビューが確認できるか
- フィー体系の透明性:手数料・バックマージンの有無を明確に説明してくれるか
デベロッパー選びで確認すべき実績指標
プレビルド物件を検討する場合は特に、デベロッパーの信頼性が投資の成否を大きく左右します。主要デベロッパーの実績確認では、以下の点を重視してください。
- 過去の竣工物件数と竣工遅延の有無
- 財務状況(可能であれば年次報告書・銀行保証の有無)
- プノンペン以外でも複数の実績があるか
- 購入者向けのアフターサービス・瑕疵担保の有無
代表的な実績のあるデベロッパー(参考)としては、OCIC(カンボジア最大手)、Prince Real Estate Group(中国系大手)、The Crescent Mall・Camko City(複合開発)などが知られていますが、投資判断は必ず自身でデューデリジェンスを行ってください。
✅ 良いエージェントが自然にやってくれること
- 物件のデメリットも正直に話してくれる
- 「今すぐ買わないと損」という過度なプレッシャーをかけない
- 弁護士・税理士など専門家への橋渡しをしてくれる
- 購入後も定期的な市況レポートなど情報提供がある
⚠️ 危険なエージェントの典型的なパターン
- 「今週末までのキャンペーン価格」「残り1室」など焦らせる営業トーク
- 利回り・収益保証の根拠を聞いても明確な回答がない
- 弁護士への相談を「不要」「面倒」と否定する
- 日本のセミナーだけで現地視察なしに購入を促す
よくある質問(FAQ)
カンボジア不動産投資は、適切な知識・準備・現地パートナー選びができれば、アジア新興国の中でも魅力的な投資先のひとつです。高成長経済・ドル建て資産・高利回りという三拍子が揃っている一方、法的整備の未熟さ・流動性の低さ・デベロッパーリスクといった固有のリスクも存在します。本記事で解説した手順と注意点を参考に、まずは現地視察と専門家への相談から第一歩を踏み出してみてください。十分な情報収集と慎重なデューデリジェンスが、成功する投資の最大の近道です。