「バンコク不動産投資に興味はあるけれど、何から始めればいいのか分からない」「海外不動産はリスクが高そうで怖い」――そんな不安を抱えている方は多いのではないでしょうか。実は、バンコクは日本人投資家にとって非常に魅力的な市場です。年間4〜6%の安定した賃貸利回り、右肩上がりの不動産価格、そして日本より圧倒的に低い物件価格。この記事では、バンコク不動産投資の具体的な始め方を、手順・費用・リスク・実例まで徹底解説します。
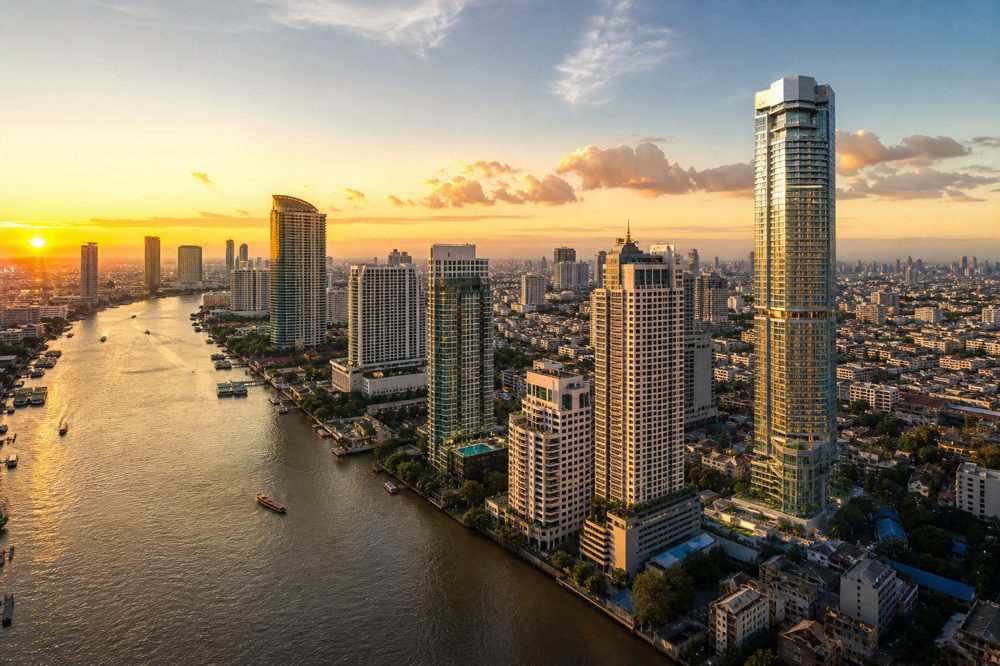
バンコク不動産投資の基礎知識と市場の現状
なぜ今バンコクなのか?投資先として選ばれる理由
バンコクはASEAN最大級の経済都市のひとつであり、外国人投資家からの注目度が年々高まっています。タイのGDP成長率は2023年に約1.9%(世界銀行調べ)、2024年以降は観光業・輸出産業の回復により2〜3%台への回復が見込まれています。不動産市場においても、外国人向けコンドミニアムの成約件数は2022年比で約15%増加しており、特に日本人、中国人、欧米人の購入者が増えています。
最大の魅力は「価格の手頃さ」と「利回りの高さ」のバランスです。バンコク中心部(スクンビット・シーロム界隈)の新築コンドミニアムは1,500万〜5,000万円程度から購入可能で、東京都心と比べると同等の立地でも3分の1〜5分の1の価格帯です。賃貸利回りは立地によって年4〜8%を記録しており、日本国内の不動産利回り(都心平均2〜3%台)と比較しても圧倒的に高い水準です。
外国人がタイで不動産を買える法律的な仕組み
タイでは外国人が「土地」を直接所有することは原則禁止されています。しかし、コンドミニアム(区分所有マンション)については、建物全体の外国人所有比率が49%以内であれば、外国人でも合法的にフリーホールド(永久所有権)として購入できます。これは「コンドミニアム法(タイ・コンドミニアム法1979年)」によって保証された権利です。
一方、一戸建てや土地付き物件を所有したい場合は、タイ法人(会社名義)を設立して購入する方法や、30年間のリースホールド(賃借権)を取得する方法が一般的です。ただし、法人設立には別途コストが発生し、管理も複雑になるため、初めての方にはコンドミニアムのフリーホールド購入を強く推奨します。
バンコク不動産市場の最新データと価格動向
以下の表は、バンコク主要エリアの新築コンドミニアム平均価格と利回りの比較です(2024年時点・CBREおよびDDpropertyのデータをもとに作成)。
| エリア | 平均価格(㎡あたり) | 平均利回り(年) | 外国人人気度 |
|---|---|---|---|
| スクンビット(プロンポン・トンロー) | 25万〜45万バーツ | 4.5〜6.5% | ★★★★★ |
| シーロム/サトーン | 20万〜38万バーツ | 4.0〜6.0% | ★★★★☆ |
| アソーク/ラチャダー | 18万〜30万バーツ | 5.0〜7.0% | ★★★★☆ |
| オンヌット/プラカノン | 10万〜18万バーツ | 5.5〜8.0% | ★★★☆☆ |
| チャオプラヤー沿岸/チャルーンクルン | 22万〜50万バーツ | 4.0〜5.5% | ★★★★☆ |
- 日本の都心より3〜5倍安い物件価格で高利回りを実現
- タイ・コンドミニアム法による外国人フリーホールド所有が合法的に可能
- BTSスカイトレイン・MRTの路線延伸により資産価値上昇エリアが継続拡大
- タイ観光業の回復(2023年訪タイ外国人2,800万人)により賃貸需要が堅調
- 日本語対応の現地仲介業者・管理会社が充実しており、遠隔管理が可能
- バーツ/円の為替リスクが常に存在する(過去10年で1バーツ=2.8円〜4.2円の変動幅)
- 中国系投資家の購入動向に市場が左右されやすく、価格変動が急激になる場合がある
- 一部エリアでは供給過多によりコンドミニアムの空室率が15〜25%に達している
- タイ政府の外国人規制強化の動きには常に注視が必要
バンコク不動産投資の具体的な始め方・ステップ
ステップ1:投資目的と予算を明確にする
バンコク不動産投資を始める最初のステップは、「なぜ投資するのか」を明確にすることです。目的によって選ぶ物件・エリア・物件種別が大きく異なります。主な投資目的は以下の3パターンです。
①インカムゲイン型(賃貸収入目的):毎月安定した家賃収入を得たい場合は、外国人駐在員が多く住むスクンビット・アソーク周辺のコンドミニアムが最適です。賃貸需要が高く、空室リスクが低い点が魅力。予算は1,500万〜3,000万円が目安です。
②キャピタルゲイン型(売却益目的):将来の値上がりを見越して購入し、3〜7年後に売却する戦略です。BTS・MRTの新路線沿線の開発エリア(例:ラチャプルーク、サムットプラカーン方面)が狙い目。プレセール(建設前販売)を利用すれば、竣工時に20〜40%の値上がりが見込めるケースもあります。
③自己使用+投資型:自分が滞在する際に使いながら、不在時は賃貸に出すスタイル。日本人が多く利用するアソーク・プロンポン界隈が人気です。
ステップ2:現地視察と物件リサーチ
予算と目的が定まったら、必ず現地視察を行うことを強く推奨します。オンラインだけでの判断は危険です。視察時には以下のチェックリストを活用してください。
- 最寄りBTS/MRT駅からの徒歩距離(7分以内が理想)
- 周辺のスーパー・病院・学校・商業施設の充実度
- コンドミニアムの共用施設(プール・ジム・コンシェルジュ)の質
- 管理組合の財務状況・修繕積立金の残高(デベロッパーへ要確認)
- 実際の入居状況・共用部の清潔さ・建物の維持管理状態
バンコクへの直行便は現在(2024年)、成田・羽田・関西空港などから毎日複数便運航されており、フライト時間は約6〜7時間。週末を使った弾丸視察も十分可能です。
ステップ3:信頼できる仲介業者・管理会社の選定
海外不動産投資で最も重要なのが、パートナー選びです。日本語対応の現地仲介業者は多数存在しますが、悪質業者も少なくありません。信頼できる業者の見分け方は以下の通りです。
- タイ不動産業者ライセンス(タイ国家不動産業者協会・AREA登録)の有無を確認
- 日本人スタッフまたは日本語対応スタッフが常駐しているか
- 購入後の賃貸管理サービスも提供しているか(ワンストップ対応)
- 実績・口コミを日本語SNS・投資家コミュニティで事前調査
- 初回相談時に強引な押し売りをしない業者を選ぶ
ステップ4:売買契約から引き渡しまでの流れ
物件が決まったら、以下の手順で契約・購入を進めます。プレセール物件と中古物件では手順が若干異なります。
| ステップ | 内容 | 目安期間 | 注意点 |
|---|---|---|---|
| ①予約申込・デポジット支払 | 予約金1〜5万バーツを支払い物件を仮押さえ | 即日〜1週間 | キャンセル時は返金不可が多い |
| ②売買契約書締結 | 弁護士によるデューデリジェンス後に署名 | 1〜4週間 | タイ語・英語の契約書を日本語訳で確認 |
| ③頭金支払 | 物件価格の10〜30%を海外送金 | 契約後1か月以内 | 「海外送金」である旨を銀行に明示 |
| ④分割支払(プレセールのみ) | 建設進捗に応じて残金を分割支払 | 建設期間(1〜3年) | デベロッパーの財務状況を定期確認 |
| ⑤登記・名義移転 | タイ土地局にて所有権登記(タビアンバーン発行) | 引き渡し日当日 | 外国人送金証明書(TT3)が必須 |
- 竣工前価格(市場価格より10〜30%安い)で購入できるため、キャピタルゲインが狙いやすい
- 建設期間中に分割払いができるため、資金計画が立てやすい
- デベロッパーが選べるタイミングで最も良い部屋(高層階・角部屋)を確保できる
- デベロッパーの経営悪化や破綻により、建設が中断・中止されるリスクがある
- 竣工が当初予定より1〜2年遅延するケースが珍しくない
- 完成した物件が当初の仕様・品質と異なる場合がある
- 大手デベロッパー(サンシリ、APタイランド、LHなど)を選ぶことでリスクを低減できる
エリア別・物件種別の選び方と相場比較
投資目的別おすすめエリアの特徴
バンコクは非常に広大な都市であり、エリアによって賃貸需要の質・テナント属性・利回りが大きく異なります。投資目的に合わせて最適なエリアを選ぶことが、成功の鍵です。
スクンビット(BTS沿線・プロンポン〜エカマイ):バンコク最大の外国人居住エリア。日本人・韓国人・欧米人の駐在員需要が非常に高く、空室リスクが低い。平均賃貸価格は1LDK(50㎡)で2万5,000〜5万バーツ/月。高利回りよりも安定性・流動性を重視する投資家に最適。
シーロム・サトーン(BTS・MRT沿線):タイの金融・ビジネス中心地。オフィスワーカー・外国人ビジネスマン向け需要が旺盛。プロンポンに比べて物件価格がやや安く、利回りも良好。夜の繁華街も近く、単身赴任者に人気が高い。
アソーク・ラチャダー(BTS・MRTアソーク駅周辺):スクンビットとシーロムの中間に位置する利便性の高いエリア。物件価格がプロンポンより15〜20%安く、利回りは5〜7%と高水準。タイ人富裕層や外国人の両方に人気で、流動性も高い。
オンヌット・プラカノン(BTSオンヌット以東):近年急速に発展している新興エリア。物件価格が中心部の半額程度で購入でき、利回りは高いが、賃貸需要はローカル(タイ人)が中心。外国人投資家向けというよりはバリュー投資として位置付けられる。
物件種別(新築・中古・プレセール)の比較
| 物件種別 | 価格水準 | 利回り | 流動性 | こんな人に向く |
|---|---|---|---|---|
| プレセール(建設前) | 市場価格の70〜90% | 竣工後4〜7% | 中(竣工後は高い) | キャピタルゲイン狙い・長期投資家 |
| 新築(竣工済) | 市場価格100% | 4〜6% | 高い | すぐに賃貸運用を始めたい人 |
| 中古(居抜き) | 新築の60〜80% | 5〜8% | エリアによる | 高利回り重視・コスパ投資家 |
主要デベロッパーの信頼性と実績比較
バンコクで外国人投資家が選ぶべき主要デベロッパーを比較します。財務安定性・ブランド力・日本人購入実績の3軸で評価しています。
| デベロッパー名 | 設立年 | 上場有無 | 主要ブランド例 | 外国人対応 |
|---|---|---|---|---|
| サンシリ(Sansiri) | 1984年 | SET上場 | The ESSE、dCondo | 英語・日本語対応窓口あり |
| APタイランド(AP Thailand) | 1991年 | SET上場 | Life、Rhythm、Aspire | 英語対応(日本語は仲介経由) |
| LHグループ(Land and Houses) | 1983年 | SET上場 | The Bangkok、Ladawan | 英語対応 |
| メジャーデベロップメント | 1999年 | SET上場 | Maestro、Moment | 英語・中国語対応 |
| アナンダデベロップメント | 1999年 | SET上場 | Ideo、Elio、Ashton | 英語・日本語対応窓口あり |
- タイ証券取引所(SET)上場企業は財務諸表が公開されており、経営状況が透明
- 上場廃止・倒産リスクが非上場企業より大幅に低い
- プロジェクト完成率・引き渡し実績が第三者機関によって評価されている
- BTS/MRT駅から「徒歩15分以上」の物件は賃貸付けが著しく困難になる場合がある
- 「駅近」という宣伝でも、実際には高低差や渡り廊下を含む場合があるため現地確認が必須
- 周辺工場・幹線道路・高架高速道路に近い物件は騒音・大気汚染の問題で空室率が上がりやすい
購入費用・税金・諸経費の完全ガイド
物件購入時にかかる初期費用の全貌
バンコクで不動産を購入する際には、物件価格以外にもさまざまな諸経費が発生します。事前にこれらを把握した上で資金計画を立てることが非常に重要です。一般的に、物件価格の5〜10%を初期諸費用として別途用意することをおすすめします。
主な初期費用は、①移転登記費用(Transfer Fee):物件の公示価格の2%。通常、買主・売主で折半するケースが多い。②印紙税(Stamp Duty):物件価格または公示価格の高いほうに対し0.5%(ただし、売主が5年以上保有している場合は不要)。③所得税(Withholding Tax):売主が個人の場合は累進課税、法人の場合は売却価格の1%。これは売主負担が原則だが、交渉によって異なる。
保有中・売却時にかかる税金と管理費
購入後の保有期間中も、定期的にかかるコストがあります。日本の固定資産税に相当するタイの「土地・建物税(Land and Building Tax)」は2020年から施行されており、外国人投資用コンドミニアムの場合、固定資産税評価額の0.3〜0.7%が年間かかります(物件の公示価格および用途区分による)。コンドミニアムの管理費(コモンチャージ)は物件によって異なりますが、平均的に月額40〜70バーツ/㎡程度です。50㎡の物件であれば月2,000〜3,500バーツ(約8,000〜14,000円)が目安です。
| 費用項目 | 負担者 | 税率・金額目安 | 発生タイミング |
|---|---|---|---|
| 移転登記費(Transfer Fee) | 買主・売主(折半が多い) | 公示価格の2.0% | 所有権移転時 |
| 印紙税(Stamp Duty) | 売主(交渉次第) | 0.5% | 所有権移転時 |
| 源泉徴収税(Withholding Tax) | 売主 | 法人1%、個人は累進 | 売却時 |
| 事業税(Specific Business Tax) | 売主(5年未満保有時) | 3.3% | 売却時(5年以内) |
| 土地・建物税(毎年) | 所有者 | 公示価格の0.3〜0.7%/年 | 毎年(保有期間中) |
| コンドミニアム管理費(毎月) | 所有者 | 40〜70バーツ/㎡/月 | 毎月(保有期間中) |
| 修繕積立金(一括) | 買主 | 500〜700バーツ/㎡(一括) | 購入時一括 |
日本での確定申告と二重課税の注意点
バンコクの不動産から得た賃料収入や売却益は、日本でも確定申告が必要です。日本はタイと「日タイ租税条約」を締結しており、タイで課税された税金は日本の税金から控除(外国税額控除)できます。ただし、控除しきれない場合は日本でも追加納税が必要になる場合があります。
具体的には、賃料収入を得ている場合は日本の不動産所得として申告が必要(総合課税)、売却益は「譲渡所得」として申告します(一定の条件下で分離課税適用)。確定申告の際には、タイでの税務書類・賃料受取証明・海外送金明細が必要になりますので、日頃から書類を整理・保管しておきましょう。海外不動産に詳しい税理士への相談を強くおすすめします。
- タイの不動産売却に係る源泉徴収税は法人の場合1%と極めて低水準
- 5年以上保有することで事業税(3.3%)が免除され、税負担を大幅に軽減できる
- 日タイ租税条約により二重課税を回避できる仕組みが整備されている
- 2022年以降、国税庁は海外不動産の情報収集を強化しており、申告漏れは重加算税の対象になる
- 「タイで課税されたから日本では申告不要」は完全な誤解。居住者は全世界所得に対して申告義務がある
- 海外口座への送金・受取の状況は金融機関経由で税務当局に報告されるケースが増えている
リスク管理と失敗しないための注意点
バンコク不動産投資でよくある失敗パターン
バンコク不動産投資で失敗する方の多くに共通するパターンがあります。最も多いのが「現地視察なし・セミナーや紹介だけで購入」するケースです。日本国内で開催されるバンコク不動産セミナーの中には、高い手数料を受け取ることを目的とした業者が主催するものも存在します。特に「保証利回り8〜10%!」「絶対に損しない!」などの過大な宣伝には細心の注意が必要です。
二番目に多い失敗が「管理会社の選択ミス」です。日本人オーナーが現地にいない間に、管理会社が家賃を着服したり、修繕を放置したりするケースが実際に報告されています。管理会社との契約時には、月次報告義務・入金確認フロー・解約条件を明確に文書化することが必須です。
為替リスクへの対処法
バンコク不動産投資最大のリスクのひとつが為替変動です。1バーツ=4円だった時代から3円台に下落すると、100万バーツの賃料収入が年間換算で400万円から300万円に目減りすることになります(25%の実質減少)。為替リスクを軽減するための実践的な方法を以下に示します。
- 長期分散投資:複数の時期に購入・売却することで、為替タイミングリスクを平準化
- バーツ建て口座の維持:タイ国内銀行(カシコン銀行・バンコク銀行など)に現地口座を開設し、バーツのまま運用
- 為替ヘッジ商品の活用:金融機関の通貨オプション・先物為替予約を活用(コストが発生する点に注意)
- 再投資戦略:タイ国内で得た賃料をバーツのままタイ国内で再投資し、日本への送金タイミングを選ぶ
空室・賃貸管理リスクを下げる実践的アプローチ
空室リスクは、立地選定の段階からある程度コントロールできます。バンコクで空室リスクが低い物件の条件は明確です。①BTS/MRT駅から徒歩7分以内、②1ベッドルーム(30〜50㎡)の一般的なサイズ(需要が最も高い)、③月額賃料2万〜4万バーツの中価格帯(市場の最大ボリュームゾーン)、④プール・フィットネス・コンシェルジュなど最低限の共用施設が整っている——これらの条件を満たす物件の平均空室率は5〜10%程度に収まることが多く、年間を通じて安定した稼働が期待できます。
賃貸管理を現地の管理会社に委託する場合の手数料は、月額賃料の8〜15%が相場です。サービス内容(入居者募集・契約締結・家賃回収・修繕対応・退去立会い)を事前に詳細確認し、書面で合意しておきましょう。
- 現地視察・複数物件の比較・タイ人弁護士によるデューデリジェンスの組み合わせが最強のリスク軽減策
- 大手上場デベロッパーの完成済み物件から始めることで、未完成リスクをゼロにできる
- 現地在住の日本人投資家コミュニティ(フェイスブックグループ・現地投資家会)への参加で生きた情報収集が可能
- 「5〜10年間○%の利回りを保証」という物件は、保証額が物件価格に上乗せされているだけのケースが多い
- デベロッパーが経営悪化した場合、保証が打ち切られるリスクがある(実際に複数の事例あり)
- 保証利回りに依存せず、実勢賃料と空室率で独自に利回りを計算することが重要
資金調達・ローンと送金の実務
外国人がタイでローンを組む方法と現実
残念ながら、日本人がタイ現地の銀行でローンを組むことは非常に困難です。タイの主要銀行(カシコン銀行・SCB・バンコク銀行など)は、外国人非居住者への住宅ローン提供に対して厳格な審査基準を設けており、タイ国内での就労ビザ・安定した収入証明・長期の銀行取引履歴が求められます。タイ居住の就労ビザ保有者であれば審査を受けられるケースもありますが、融資額は物件価格の50〜70%に留まることがほとんどです。
そのため、日本人投資家の多くは①日本国内での資産(不動産・証券・預金)を担保にした日本の銀行融資を活用する、②日本の消費者ローン・投資ローンを活用する、③自己資金(フルキャッシュ)で購入する——の3つのアプローチをとっています。特に自己資金による一括購入が最もリスクが低く、手続きもシンプルです。
海外送金の正しい手順と外国人送金証明書(FET)
バンコクのコンドミニアムを外国人名義でフリーホールド登記するためには、購入資金が「タイ国外から送金された外貨」であることを証明する「外国人送金証明書(FET:Foreign Exchange Transaction Form、旧TT3)」が必須です。この書類なしには、タイ土地局での名義登記ができません。
FETを取得するための正しい送金手順は以下の通りです。①日本の銀行から、タイの受取銀行口座(個人名義またはデベロッパー名義)へ送金する。②送金目的を「不動産購入代金」と明記し、物件名・金額・送金人氏名をすべて記載する。③タイの受取銀行で「外貨換算(バーツ転換)」を行い、その際にFETの発行を依頼する。④FETを大切に保管し、登記時に土地局へ提出する。
送金は必ず自分名義の日本の銀行口座から行い、第三者経由の送金は避けてください。また、送金額が100万バーツ(約400万円)を超える場合はFETが必ず発行されますが、それ以下の場合でも銀行に依頼すれば発行してもらえます(不動産登記のためには必ず取得)。
投資資金の目安と収益シミュレーション
実際の収益モデルをシミュレーションで確認しましょう。以下は、スクンビットエリアの1ベッドルームコンドミニアム(40㎡・購入価格700万バーツ≒約2,800万円)を購入した場合の試算例です(1バーツ=4円で計算)。
| 項目 | バーツ | 日本円換算(1バーツ=4円) |
|---|---|---|
| 物件購入価格 | 7,000,000 バーツ | 2,800万円 |
| 諸費用(物件価格の約6%) | 420,000 バーツ | 168万円 |
| 初期投資合計 | 7,420,000 バーツ | 2,968万円 |
| 月額賃料(想定) | 32,000 バーツ/月 | 128,000円/月 |
| 年間賃料収入(空室率8%控除後) | 353,280 バーツ/年 | 141万円/年 |
| 管理手数料(賃料の10%) | ▲35,328 バーツ/年 | ▲14万円/年 |
| 管理費・修繕積立金等 | ▲36,000 バーツ/年 | ▲14万円/年 |
| 実質手取り収入(税引前) | 281,952 バーツ/年 | 約113万円/年 |
| 実質利回り(税引前) | 約3.8〜4.2%(初期投資額比) | |
- 上記シミュレーションに物件価格の年間値上がり(過去10年平均3〜5%/年)を加えると、総合利回りは7〜9%に達する可能性がある
- バンコクのBTS沿線物件は過去10年で平均30〜60%の価格上昇を記録しているエリアが複数ある
- インカム+キャピタルの複合戦略が、バンコク不動産投資の最大の強み
- 実際の賃料は需給状況・エリア・物件クオリティによって大きく変動する
- 為替が1バーツ=3円に下落した場合、同じ賃料でも日本円換算の手取りは25%減少する
- 大規模修繕・設備故障など予期せぬ出費が年間賃料の5〜10%発生することも想定しておく必要がある
よくある質問(FAQ)
バンコク不動産投資を検討している方から特によく寄せられる質問をまとめました。購入前にぜひ確認