「毎月の家計が苦しい…でも何から手をつければいいか分からない」「子どもの教育費、老後の備え、住宅ローン——考えることが多すぎて頭が痛い」。埼玉で子育て中のママなら、そんな悩みを一度は感じたことがあるはずです。実はファイナンシャルプランナー(FP)に相談するだけで、家計の"見える化"が進み、漠然とした不安がぐっと小さくなります。この記事では、埼玉在住のママが今すぐ使えるFP相談の選び方・費用相場・活用法を徹底解説します。
目次
埼玉のママがFP相談で解決できる悩みとは?
ファイナンシャルプランナー(FP)とは、家計・保険・税金・年金・投資・住宅ローンなど、お金に関わるあらゆる分野の専門家です。「敷居が高そう」と感じるママも多いですが、実際には「子育て中の家計を一緒に整理する身近なパートナー」というイメージが正確です。まず、埼玉在住のママたちがFP相談でよく持ち込む悩みを整理しましょう。
子育て世帯が抱えるお金の不安トップ5
日本FP協会が2023年に実施した調査によれば、子育て世帯の約78%が「将来のお金について不安を感じている」と回答しています。埼玉県は都内へのアクセスが良い一方、住宅費・教育費・車関連費用が同時にかかるため、首都圏の中でも特に家計の圧迫感が高い地域のひとつです。
| 順位 | 悩みの内容 | 回答割合(目安) |
|---|---|---|
| 1位 | 教育費(大学進学まで)の準備 | 約72% |
| 2位 | 老後資金・年金への不安 | 約65% |
| 3位 | 住宅ローンの返済計画 | 約58% |
| 4位 | 生命保険・医療保険の見直し | 約51% |
| 5位 | NISAやiDeCoなどの資産運用 | 約44% |
FPに相談するメリット:家計の「見える化」から始まる安心
FP相談の最大の価値は、バラバラになっていた家計情報を一枚のライフプラン表(キャッシュフロー表)に整理してもらえることです。「今の収入と支出のバランスで、子どもが大学に進学するときに貯蓄はいくら残っているか」「繰り上げ返済は何年後が最も効率的か」——こうした疑問に対して、具体的な数値で答えてもらえます。
✅ FP相談のメリット
- 家計全体を俯瞰した「キャッシュフロー表」を作成してもらえる
- 保険・ローン・投資をバラバラではなく一体で見直しできる
- 無料相談サービスが充実しており、初回はほぼコスト0で試せる
- 子育て経験のある女性FPも多く、ママの立場で共感してもらいやすい
- 埼玉県内の補助金・制度(例:高校無償化、児童手当改正)も併せて教えてもらえる
⚠️ 注意ポイント
- 「無料FP相談」の中には、保険商品の販売を主目的とするケースがある。相談後に強引な勧誘がないか事前に確認しよう
- FP資格だけでは投資助言業の登録がなければ個別銘柄の推奨はできない(法律上)ため、具体的な株や投資信託の「買い推薦」は鵜呑みにしない
埼玉在住ママに多い「もったいない」お金の使い方
FP相談を受けたママたちからよく聞こえてくるのは「もっと早く相談すればよかった」という言葉です。特に多いのが、①必要以上に手厚い生命保険に加入し続けている(月額保険料が平均より約1.5万円以上高い)、②教育費を普通預金に眠らせてインフレ負けしている、③住宅ローンの金利タイプを見直していないという3点です。これらはFPが1〜2時間の相談で発見・改善提案できる典型例です。
FP相談の種類と費用相場を徹底比較
一口に「FP相談」といっても、有料・無料・オンラインなど種類が複数あります。それぞれの特徴と費用相場を正確に把握して、自分に合った方法を選びましょう。
有料FP相談・無料FP相談の違い
| 相談タイプ | 費用目安 | 特徴・向いている人 | 注意点 |
|---|---|---|---|
| 有料・独立系FP | 初回1万〜3万円/時間5,000〜1万円 | 中立な立場でアドバイス。保険・投資の販売なし。家計全体を深く診てほしい人向け | 費用がかかる。FPの質にばらつきがある |
| 無料・保険代理店系FP | 無料(保険販売収入が収益源) | 気軽に試せる。保険の見直しがメイン。まず相談してみたいママ向け | 保険提案が中心になりがち。中立性に注意 |
| 公的機関・行政窓口 | 無料〜数百円 | 中立・公平。埼玉県や市区町村が主催。守秘義務が徹底されている | 予約が取りにくい。相談時間が30〜60分と短め |
| オンラインFP相談 | 無料〜1万円程度 | 自宅にいながら相談可能。子どもが小さくて外出困難なママに最適 | 対面より関係構築がしにくい場合も |
埼玉県内のFP相談費用の実態
埼玉県内で活動する独立系FP事務所の相談料を調査したところ、初回無料〜3万円と幅が広いことが分かりました。一般的な相場感は以下のとおりです。
| 相談内容 | 時間目安 | 費用目安 |
|---|---|---|
| 家計全体の見直し(ライフプラン作成込み) | 2〜3時間 | 1万5,000〜3万円 |
| 住宅ローン相談(購入前・借り換え) | 1〜2時間 | 1万〜2万円 |
| 保険見直し相談 | 1〜1.5時間 | 5,000〜1万5,000円 |
| 教育資金・NISA相談 | 1〜2時間 | 5,000〜2万円 |
| 継続サポート(月額顧問) | 随時 | 3,000〜1万5,000円/月 |
✅ 費用対効果のポイント
- 保険の見直しだけで月1万円以上の節約ができるケースは珍しくない。有料相談料を1〜2ヶ月で回収できる計算になる
- 住宅ローンの借り換えを提案してもらえば、総返済額が100万〜300万円単位で変わることも
- 教育費積み立てをNISAに切り替えるだけで、同じ金額でも将来の資産が20〜30%変わることがある
⚠️ 「完全無料」を謳う相談の見極め方
無料相談は保険会社・代理店が費用を負担しているため、相談後に保険加入を勧められるのは仕組み上当然です。それ自体は悪ではありませんが、「今日中に決めないと損」「この商品しか選択肢がない」といった言い方をするFPには要注意。複数社に相談して比較しましょう。
オンライン相談vs対面相談——ママにはどちらが向いている?
小さなお子さんがいるママにとって、外出して相談に行くこと自体がハードルになる場合があります。オンライン相談であれば、子どものお昼寝中や保育園の時間帯に自宅から参加できます。一方、初めて相談する場合や、複雑な家計状況を一から整理したい場合は対面の方が情報共有がスムーズです。まず無料のオンライン相談で「相性を確認」し、気に入ったFPと継続的に対面で付き合うという2段階が、埼玉のママには最も合理的です。
埼玉でFPを選ぶときのポイント5選
「資格を持っていれば誰でも良い」は大きな誤解です。FPの質・専門性・相性は千差万別。後悔しない選び方を5つのポイントで解説します。
ポイント①:資格の種類と信頼性を確認する
FPの資格には国家資格(FP技能士)と民間資格(AFP・CFP)があります。
| 資格名 | 発行機関 | 難易度 | 特徴 |
|---|---|---|---|
| FP技能士1級 | 国家資格(厚生労働省) | ★★★★★ | 最高峰の国家資格。実務経験も必要 |
| CFP(Certified Financial Planner) | 日本FP協会(民間) | ★★★★☆ | 国際資格。6科目すべて合格が必要 |
| AFP(Affiliated Financial Planner) | 日本FP協会(民間) | ★★★☆☆ | CFPの前段階。2年ごとの更新が必要で知識が新しい |
| FP技能士2級 | 国家資格(厚生労働省) | ★★★☆☆ | 実務レベルの基準。相談業務に十分対応可能 |
| FP技能士3級 | 国家資格(厚生労働省) | ★★☆☆☆ | 入門レベル。単独では相談業務には不十分なことも |
家計相談・ライフプランニングを依頼するなら、最低でもFP2級+AFP以上、可能であればCFP・FP1級を持つFPを選ぶのが安心です。
ポイント②:独立系(フィー制)か、販売系かを見分ける
独立系FP(フィーオンリー・フィーベースのFP)は、相談料だけを収入源にしているため、特定の保険会社や証券会社に偏らない中立なアドバイスが期待できます。一方、保険代理店所属のFPは保険の販売コミッションが主な収入源のため、提案内容に偏りが出やすい構造です。どちらが悪いというわけではありませんが、「中立な家計診断が欲しい」ならフィー制のFPを、「まず保険を安くしたい」なら保険系FPを、と目的で使い分けましょう。
ポイント③:子育て・女性の家計に強い実績があるか
FPには得意分野があります。「相続専門」「中小企業向け」「不動産投資専門」など、ママの家計相談とは方向性が異なる場合があります。子育て世帯の家計相談を得意とするFPかどうかは、以下の点で確認しましょう。
- ウェブサイトやSNSに子育て家庭の事例・コラムが掲載されているか
- 「教育資金」「育休中の家計」「産後の保険見直し」などのキーワードで情報発信しているか
- 女性FPまたは子育て経験のあるFPかどうか(共感ベースで話しやすい)
ポイント④:初回無料・お試し相談が用意されているか
初回無料相談があるFP事務所を選ぶと、「相性が合わなかった」場合のリスクがゼロになります。埼玉県内でも、初回30〜60分無料で対応しているFPは一定数いますので、まず2〜3名に問い合わせて比較することをお勧めします。メールやLINEで気軽に事前質問できるかどうかも選定基準にしましょう。
ポイント⑤:口コミ・紹介・所属団体を確認する
日本FP協会のウェブサイト(https://www.jafp.or.jp/)では、「CFP・AFP資格者検索」を利用して埼玉県内のFPを探すことができます。また、ままともや地域のSNSグループで「このFPが良かった」という口コミ情報も参考になります。相談後に「紹介料を払うから友人に紹介して」と言ってくるFPは避けた方が無難です。
✅ FP選びのチェックリスト
- □ FP2級以上またはAFP・CFP資格を持っている
- □ 独立系(フィー制)または保険・金融商品の販売を行っていないことが明示されている
- □ 子育て・ライフプランの相談実績が豊富(サイトや口コミで確認)
- □ 初回無料または低コストでお試し相談できる
- □ 日本FP協会や金融庁の登録が確認できる
- □ 相談後の強引な勧誘がないと評判が良い
⚠️ こんなFPには要注意
- 「今すぐ決断しないと損をする」と急かす
- リスクの説明が不十分なまま特定商品を強く推薦する
- 資格が3級のみで実務経験が浅い
- 相談料の明示がなく、終わってから高額を請求される
相談前の準備と当日の流れ
FP相談を最大限に活用するには、事前準備が肝心です。「何も持っていかなくて大丈夫ですか?」とよく聞かれますが、手ぶらよりも書類を揃えた方が、限られた相談時間を有効に使えます。
FP相談に持参するもの・準備するもの
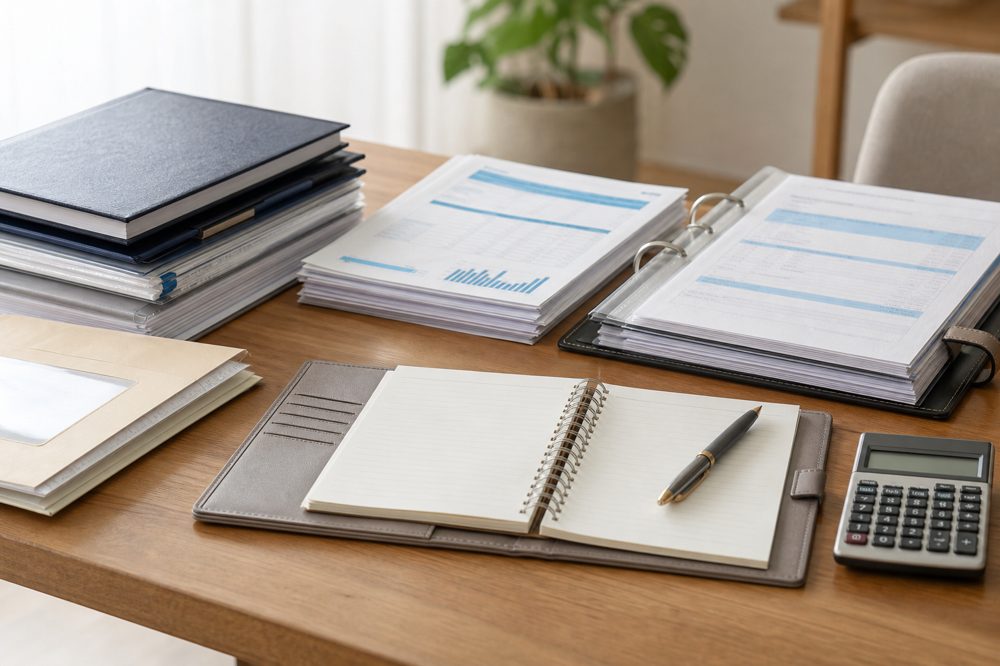
以下のリストを参考に、できる範囲で準備しましょう。すべてが揃わなくても相談は始められますが、多いほど具体的なアドバイスをもらえます。
| カテゴリ | 具体的な書類・情報 | 重要度 |
|---|---|---|
| 収入 | 源泉徴収票、給与明細(直近3ヶ月)、配偶者の収入も | ★★★ |
| 支出 | 家計簿、クレジットカード明細、固定費一覧(家賃・ローン・保険料など) | ★★★ |
| 資産・貯蓄 | 預貯金残高、投資信託・株の残高、学資保険の内容 | ★★★ |
| 保険 | 加入中の保険証券(生命・医療・火災・自動車) | ★★★ |
| 住宅ローン | 返済予定表、金利タイプ・残年数 | ★★☆ |
| 年金 | ねんきん定期便(毎年誕生月に届く) | ★★☆ |
| 家族構成 | 子どもの年齢・進路希望、配偶者の就労状況 | ★★★ |
当日の相談の流れ(典型的な2時間の場合)
- ヒアリング(約30〜40分):家族構成・収支・目標・悩みをFPが丁寧に聞き取ります。「老後は海外に住みたい」「子どもは絶対に私立に行かせたい」といった希望もどんどん話しましょう。
- 現状分析(約20〜30分):持参した書類をもとにFPが収支バランスや保険の過不足を確認します。
- ライフプラン表の確認(約30分):現状のままでいくと将来の貯蓄残高がどう推移するかを数値で確認します。「老後資金が〇歳で底をつく」という結果が出ることも。
- 改善提案(約20〜30分):保険の見直し案、積み立て額の調整、ローン戦略など具体的な改善策を提示してもらいます。
- 質疑・次のステップ確認:疑問点を解消し、次回相談や宿題事項を確認して終了。
✅ 相談を効果的にする3つのコツ
- 「一番困っていること」を最初に伝える:時間が限られているので、最優先の悩みを冒頭で明確にする
- 夫婦一緒に参加する:片方だけが把握していない情報(保険・年金など)が出てきやすく、夫婦で方向性を合わせやすい
- 疑問はその場で聞く:後から「あれって何だったんだろう」と後悔しないよう、理解できなかった言葉はすぐ確認する
⚠️ 初回相談でやりがちなミス
- 書類を何も持参せず、記憶だけで話す → 数値が曖昧でアドバイスも曖昧になる
- 「とりあえず話を聞くだけ」と受け身になりすぎる → 自分の希望・目標を積極的に話すほど質の高い提案が返ってくる
- その日に提案された保険・投資商品をその場で即決する → 必ず持ち帰り、他社と比較・検討する時間を作る
ライフステージ別・ママのFP活用実例
「自分の状況とFPはどうつながるの?」という疑問に答えるために、埼玉在住のママが実際にFPを活用した具体的なケースをライフステージ別に紹介します(個人情報保護のため詳細は一部変更しています)。
ケース①:妊娠・産休中(さいたま市在住・28歳)
第一子妊娠中のAさんは、産休・育休に入ることで世帯収入が一時的に約30%減少することに不安を感じ、FPに相談。FPは育児休業給付金の計算(給与の67%→50%に変わるタイミングなども含む)、産後の保険見直し(医療保険・生命保険)、産後の家計シミュレーションを提供。結果として、不要な医療特約をカットすることで月8,000円の保険料削減を実現し、浮いたお金をジュニアNISAに回す計画を立てました。
ケース②:小学校入学前(川越市在住・34歳・パート勤務)
子どもが2人いるBさんは「このまま教育費を貯めていけるのか?」という不安でFPに相談。年収500万円(共働き)の世帯だったが、保険料・通信費・サブスクが積み重なり貯蓄ペースが月2万円にとどまっていることが判明。FPとの1時間の見直しで固定費を月3万5,000円削減。その上でつみたてNISAを満額(月10万円→新NISA活用)開始し、教育費・老後資金を同時に積み立てるプランを構築しました。
ケース③:住宅購入検討中(越谷市在住・36歳)
マンションか戸建てか迷っていたCさん夫婦は、不動産会社の言いなりになるのが不安でFPに相談。FPが試算したところ、希望の物件を変動金利で購入した場合、金利が2%上昇した場合の返済額増加が月約4万5,000円になることが判明。固定金利への切り替え、頭金の増額、物件価格の見直しを検討した結果、当初希望より500万円安い物件に変更し、繰り上げ返済戦略を組み合わせることで教育費・老後資金も確保できるプランが完成しました。
ケース④:子どもが中学生(所沢市在住・42歳)
子どもが中学生になり「高校・大学の費用が急に現実的になった」と焦りを感じたDさん。相談したところ、私立大学4年間の総費用が約500万〜650万円(文系)であることを改めて試算。現時点での貯蓄ペースでは約200万円不足する見通しが出たが、夫の小規模企業共済(節税効果あり)の活用、妻のiDeCo加入(所得控除で年約5万円節税)、低コストインデックスファンドへの移行でギャップを埋める計画を提示してもらえました。
✅ ライフステージ別・FP活用タイミングまとめ
- 妊娠・産休中 → 育休中の家計シミュレーション・保険見直し
- 子どもが0〜3歳 → 教育費積み立て方法の選択(学資保険 vs NISA)
- 小学校入学前後 → 固定費見直し・住宅購入の是非と住宅ローン戦略
- 中学生以降 → 教育費の具体的確保・老後資金との両立
- 子どもの独立後 → 老後資金の最終確認・資産の取り崩し計画
⚠️ ライフイベントが重なる時期は特に注意
「住宅購入」「子どもの進学」「介護」が重なる40代後半〜50代は、家計のリスクが最も高い時期です。特に埼玉では車が必要な地域も多く、自動車ローン・車検費用も計画に組み込む必要があります。この時期を迎える前(40歳前後)にFP相談をしておくのが理想的です。
埼玉で利用できる無料・公的FP相談窓口まとめ
費用を抑えながら質の高いFP相談を受けるために、埼玉県内で利用できる公的・無料相談窓口を一覧でご紹介します。
公的機関・行政が主催する無料FP相談
中立性が高く、勧誘のリスクがないため、初めてFP相談を試すママにとって最もリスクが低い選択肢です。
- 日本FP協会 関東ブロック:定期的に無料FP相談会を開催。埼玉県内でも年数回実施。(公式サイトで開催情報を確認)
- 埼玉県消費生活支援センター:家計・多重債務など幅広い相談に対応。0120-000-000相談可(要確認)
- 各市区町村の市民相談窓口:さいたま市・川越市・越谷市・所沢市などの市役所で、FP資格保有者が相談員を務めるケースがある
- 埼玉県社会福祉協議会:生活に困っている場合は「生活再建に向けた家計相談」が無料で受けられる(生活困窮者自立支援法に基づく)
- ハローワーク埼玉(各地域):求職中・再就職を目指すママ向けに、社会保険・給付金に関する情報提供あり
民間の無料FP相談サービス(埼玉対応)
保険代理店系・ファイナンシャルプランニング会社が提供する無料サービスも多数あります。オンライン対応のサービスを使えば、埼玉県内どこからでも相談可能です。
| サービス名(例) | 相談形式 | 主な相談内容 | 特徴 |
|---|---|---|---|
| 保険クリニック・ほけんの窓口(埼玉各地に店舗) | 対面・来店型 | 保険見直し・ライフプラン | 複数社の保険を比較提案。土日も対応可 |
| マネーフォワードFP相談(オンライン) | オンライン | 家計全般・投資 | 自宅から参加可。アプリ連携で家計データを共有しやすい |
| マネードクター(オンライン・来店) | 両対応 | 保険・教育費・老後資金 | 女性FPのリクエスト可 |
| ゼクシィ保険ショップ(埼玉各地) | 対面・来店型 | 結婚・子育て期の保険見直し | 若い夫婦・子育てママに特化した提案が多い |
埼玉でFP相談を探すための具体的な方法
- 日本FP協会「CFP・AFP認定者検索」で「埼玉県」を選択し、専門分野「ライフプランニング」「教育資金」で絞り込む
- Googleマップで「ファイナンシャルプランナー 相談 埼玉」と検索し、口コミ評価が4.0以上・口コミ数が10件以上のFP事務所をピックアップ
- 地域のママコミュニティ(Facebook・ジモティー・近所のSNSグループ)で「おすすめFP」を聞く
- FP事務所のホームページでブログ・コラムの更新頻度と内容の質を確認(情報発信が活発なFPは知識のアップデートができている証拠)
✅ 公的相談窓口を使う際のポイント
- 予約は早め(人気の窓口は1〜2ヶ月待ちになることも)
- 相談時間が短いことが多いため(30〜60分)、聞きたいことをメモしてから臨む
- 「この後、保険を買わされる心配がない」という安心感の中で率直に話せる
⚠️ 無料相談後のフォローに注意
公的窓口は継続的なサポートが難しい場合があります。一度きりの相談で全てが解決するわけではないため、「次のステップ(独立系FPへの相談・制度への申請など)」を相談の最後に必ず確認しておきましょう。
よくある質問(FAQ)
埼玉在住のママからよく寄せられる質問をまとめました。FP相談への疑問や不安を解消してから、一歩踏み出しましょう。
まとめ:埼玉のママこそ、今すぐFP相談を活用しよう
子育て・住宅・老後——埼玉で暮らすママが抱えるお金の悩みは複雑で、一人で解決しようとするには限界があります。ファイナンシャルプランナーへの相談は、「お金持ちだけの贅沢」でも「よほど深刻な状況でないとできないもの」でもありません。むしろ、今の家計を整理して将来に向けた一歩を踏み出すための、誰でも使える実用的なツールです。
この記事で紹介したポイントを振り返ると、
- FP相談には有料・無料・公的など種類があり、自分の目的に合ったタイプを選ぶことが大切
- 資格(FP2級・AFP・CFP以上)と独立性(フィー制かどうか)を確認して信頼できるFPを選ぶ
- 相談前に収入・支出・保険・貯蓄の書類を準備すれば、限られた時間を最大限に活用できる
- 公的相談窓口(日本FP協会・市区町村)は無料かつ中立で、初めてのママに最適
- ライフステージ(妊娠中・子育て期・住宅購入期など)ごとに相談タイミングがある
まず最初の一歩として、日本FP協会の「FP無料相談」に申し込むか、お住まいの市区町村の家計相談窓口に問い合わせてみることをお勧めします。「相談してみたら思ったよりずっと気軽だった」「先生のアドバイスで毎月2万円節約できた」——そんな声が埼玉のママたちから続々と届いています。あなたの家計の不安も、きっと解消できます。