「そろそろ事業承継を考えなければ…でも何から手をつければいいのか全くわからない」。そんな悩みを抱えながら、毎日経営に追われていませんか?実は、事業承継を計画なく進めてしまった結果、税負担が膨らんだり、後継者との関係がこじれたりするケースは後を絶ちません。この記事では、事業承継の進め方を具体的なステップと数値で徹底解説します。これを読めば、何年前から準備すべきか、誰に相談すべきか、費用はどれくらいかかるのかがすべて明確になります。
事業承継とは?基本概念と3つの種類
事業承継とは、現経営者が築いてきた会社・事業を次世代へと引き継ぐプロセス全体を指します。単に「経営者の交代」ではなく、経営権・財産(株式・資産)・経営資源(人材・取引先・ノウハウ・ブランド)の三つをセットで移転することが本質です。中小企業庁の調査によると、2025年までに70歳以上になる中小企業経営者は約245万人に上り、そのうち約半数が後継者未定という深刻な状況です。
①親族内承継
子どもや配偶者、親族に事業を引き継ぐ最も伝統的な方法です。経営者全体の約30.4%(2022年中小企業白書)がこの方法を選んでいます。後継者が経営理念や社風を深く理解しているため、社内外の関係者から受け入れられやすい反面、後継者の経営能力が不十分なままで承継が行われるリスクもあります。
②役員・従業員承継(MBO)
会社の内部から後継者を選ぶ方法で、Management Buyout(MBO)とも呼ばれます。業務を熟知した人材が引き継ぐため事業継続性が高く、従業員の安心感も得やすいです。一方で、買取資金の調達が課題になるケースが多く、金融機関との交渉や株式評価が重要になります。
③第三者承継(M&A)
社外の企業や個人に事業を売却・譲渡する方法です。後継者が社内にいない場合の有力な選択肢として急増しており、2022年の中小企業M&A件数は過去最高水準を記録しました。売却益を現経営者が手にできる点が特徴ですが、企業文化の変容や従業員の不安など、慎重なマネジメントが求められます。
✅ ポイント:3種類の承継方法の選択基準
「後継者がいるか」「いつまでに承継したいか」「いくらで売却・移転したいか」の3軸で整理すると、自社に最適な方法が見えてきます。親族候補がいる場合でも、M&Aを並行検討することで交渉力が高まるというメリットがあります。
⚠️ 注意:承継方法を早期に固定しすぎない
「子どもに継がせる」と決め打ちしていたら、子どもが拒否して承継が宙に浮いたケースは非常に多いです。複数の選択肢を同時並行で検討しておくことが、リスク回避につながります。
| 承継方法 | 後継者の属性 | 主なメリット | 主なデメリット | 準備期間の目安 |
|---|---|---|---|---|
| 親族内承継 | 子・配偶者・親族 | 社内外の合意を得やすい | 能力不足リスク・相続争い | 5〜10年 |
| 役員・従業員承継 | 役員・幹部社員 | 事業継続性が高い | 資金調達が課題 | 3〜7年 |
| 第三者承継(M&A) | 社外企業・個人 | 売却益・後継者不在でも承継可 | 企業文化の変容リスク | 1〜3年 |
事業承継を始めるベストタイミングと準備期間の目安
「まだ早い」と感じているうちに手遅れになるのが、事業承継の最大の落とし穴です。中小企業庁は、事業承継の準備開始は「経営者が60歳を迎える前後」を推奨しており、理想的には10年前から着手することを提唱しています。実際に、事業承継をスムーズに完了できた経営者の平均準備期間は約7.2年というデータもあります。
60代で始めると手遅れになるケースとは
株式の評価額が高い状態で急いで承継しようとすると、贈与税・相続税の負担が数千万円単位で発生します。税負担を軽減するには「株価引き下げ→計画的な株式移転」という段階的なプロセスが必要で、最低でも3〜5年かかります。また、後継者の育成も一朝一夕にはいきません。
年齢別・承継準備の優先度チェック
50代前半なら後継者候補の選定と育成計画策定が最優先。50代後半なら株価対策と自社株移転の開始。60代前半なら経営権の段階的委譲と対外的な承継宣言。60代後半以降はリスクが急上昇するため、M&Aを含めた全方位での早期決着が求められます。
健康リスクを見落とさない
経営者の突然の病気や死亡によって承継が急遽必要になるケースは少なくありません。株式が分散していたり、遺言書がなかったりすると、経営が一時停止するリスクがあります。「いつかやろう」ではなく、「今すぐ最低限の準備(遺言書・定款整備)だけでも始める」という意識が重要です。
✅ 理想の承継開始タイミング:50代前半が黄金期
50〜55歳で準備を開始すると、税制優遇措置(事業承継税制)の活用・後継者育成・株価コントロールのすべてを余裕をもって実行できます。この時期を逃すと選択肢が急激に狭まります。
⚠️ 要注意:「業績好調だから急がない」という油断
業績が好調なほど株式評価額が上がり、移転コストが増大します。好調時こそ早期に株式移転を進めることが、税負担を抑える鉄則です。
| 経営者の年齢 | 推奨アクション | 緊急度 | 主なリスク |
|---|---|---|---|
| 50歳未満 | 後継者候補のリストアップ・遺言書作成 | 低(計画段階) | 突発的な健康問題 |
| 50〜55歳 | 後継者選定・株価対策開始・計画策定 | 中(準備期) | 準備不足による税負担増大 |
| 55〜60歳 | 株式移転・後継者育成・金融機関調整 | 高(実行期) | 後継者育成の遅れ |
| 60〜65歳 | 経営権委譲・対外公表・M&A並行検討 | 非常に高(完了期) | 承継未完了のまま健康悪化 |
| 65歳以上 | M&Aを含む全方位での早期決着 | 緊急(即時対応) | 廃業・事業消滅リスク |
事業承継の進め方:7つのステップを徹底解説
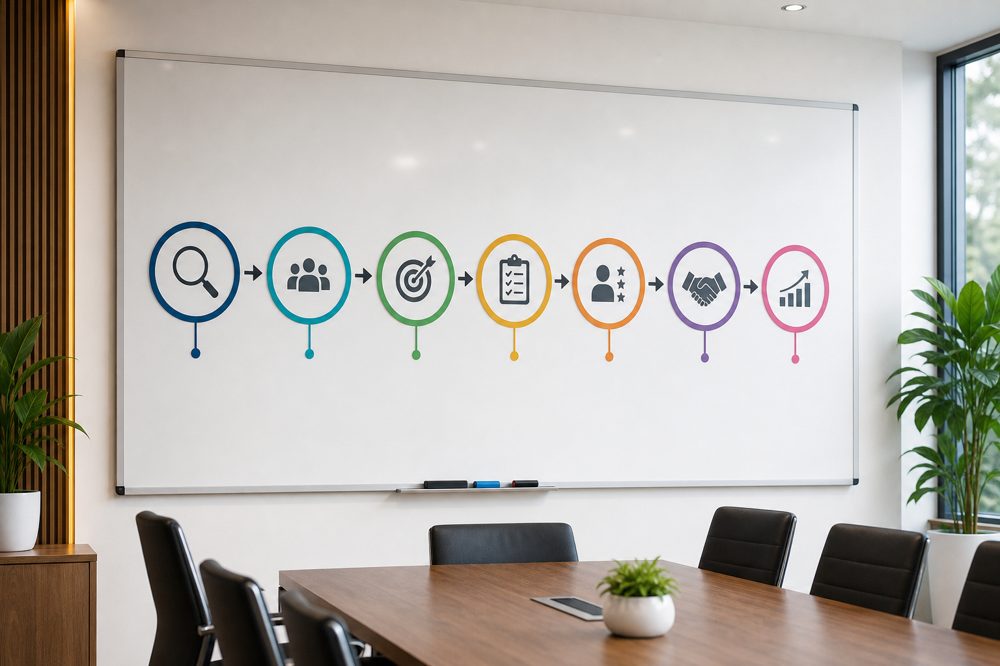
事業承継は「一度で完結する手続き」ではなく、複数のフェーズにわたるプロジェクトです。以下の7ステップを順番に進めることで、税務・法務・人的側面のすべてをカバーした完成度の高い承継が実現できます。
ステップ1:現状分析と課題の洗い出し
まず自社の「今」を正確に把握することが出発点です。具体的には、①自社株式の評価額算定、②財務状況(BS・PLの健全性)の確認、③経営者個人保証(代表者連帯保証)の有無と金額、④取引先・金融機関との関係整理、⑤社内の人材マップ作成の5点を実施します。特に「経営者保証」は承継時に大きな障壁になるため、早期に金融機関と交渉して解除を目指すことが重要です。政府の「経営者保証に関するガイドライン」を活用すれば、一定の条件下で保証解除が可能です。
ステップ2:後継者候補の選定と意思確認
後継者候補を複数名リストアップし、本人の意思・経営能力・関係者からの信頼度を総合的に評価します。重要なのは「本人が本当に継ぎたいかどうか」を早い段階で確認することです。意思確認なしに勝手に「後継者」と周囲に紹介してしまうトラブルが多発しています。なお、社内外で候補者を比較検討する際には、M&Aアドバイザーや事業承継・引継ぎ支援センターへの相談が有効です。
ステップ3:事業承継計画書の策定
「いつまでに・何を・どうやって引き継ぐか」を文書化した事業承継計画書を作成します。計画書には、①承継目標年月、②後継者の育成プログラム(期間・内容・評価指標)、③株式移転スケジュール、④財務目標、⑤リスク対応策の5つを必ず盛り込みます。この計画書は金融機関や税理士・専門家との協議にも使用するため、できるだけ具体的な数値を入れて作成してください。
ステップ4:株式・資産の移転と税務対策
自社株式の評価額を下げる「株価対策」を実施しながら、段階的に後継者へ株式を移転していきます。主な株価引き下げ手法としては、役員退職金の支給、含み損資産の売却・評価損の計上、持株会の活用などがあります。また、「事業承継税制(非上場株式等についての贈与税・相続税の納税猶予制度)」を活用すれば、一定条件を満たすことで贈与税・相続税が最大100%猶予されます。この制度の特例措置は2027年3月31日までに計画書を提出した事業者が対象です。
ステップ5:後継者の育成と権限委譲
後継者が「名ばかり社長」にならないよう、経営実務を段階的に委譲します。具体的には、①現場業務の習熟(1〜2年)→②部門マネジメントの経験(2〜3年)→③経営幹部との関係構築(1〜2年)→④代表就任という4段階が理想的です。外部の経営塾や後継者向けセミナーへの参加も積極的に活用しましょう。中小企業大学校や商工会議所が開催する後継者育成プログラムは費用が比較的安価で内容も充実しています。
ステップ6:関係者への説明と合意形成
承継を円滑に進めるためには、従業員・取引先・金融機関・株主など関係者への適切な情報開示と合意形成が不可欠です。特に従業員に対しては、「雇用は守られる」「経営方針はどう変わるか」を明確に伝えることで不安を払拭します。取引先には現経営者が後継者と一緒に挨拶回りをすることで、信頼の移転がスムーズに行われます。
ステップ7:経営権の正式移転と完了手続き
代表取締役の変更登記・株主名簿の書き換え・各種許認可の名義変更・金融機関への届け出など、法的手続きを確実に完了させます。特に建設業・運送業・飲食業など許認可業種では、許認可の引き継ぎを怠ると事業継続ができなくなるリスクがあります。また、承継後も前経営者が「相談役」として一定期間サポートする体制を整えておくと、後継者の孤立を防ぐことができます。
✅ 7ステップの中で最も重要なのはステップ3(計画書の策定)
計画書があるかないかで、専門家・金融機関・税務当局とのコミュニケーション効率が劇的に変わります。1枚のロードマップを作るだけで、承継の成功率が格段に上がります。
⚠️ 注意:許認可の名義変更は忘れやすい落とし穴
代表変更後に許認可の名義変更を怠り、行政処分を受けた事例があります。業種によっては許認可の更新・変更に数ヶ月かかる場合もあるため、早めに所轄官庁に確認しましょう。
事業承継の種類別メリット・デメリット比較
自社にとって最適な承継方法を選ぶには、各手法のメリット・デメリットを数値と実例を交えて比較することが重要です。「何となく子どもに継がせる」ではなく、コスト・リスク・後継者の有無・自分の引退後の生活設計を考慮したうえで判断してください。
親族内承継のメリットと現実的な課題
従業員・取引先からの信頼を引き継ぎやすい点は大きな強みです。一方、後継者が経営に不向きだったり、相続人が複数いて株式が分散するリスクがあります。遺留分対策として「遺留分に関する民法の特例」(経営承継円滑化法)を活用すると、後継者以外の相続人が株式に関する遺留分を主張できなくなります。この制度を利用するには、経済産業大臣の確認と家庭裁判所の許可が必要です。
M&Aによる第三者承継の実際
中小企業M&Aの成約件数は2022年に約4,000件超(民間M&A仲介会社ベース)と増加傾向にあります。売却価格は「営業利益の3〜5倍」が目安とされており、年間営業利益が2,000万円の会社なら6,000万〜1億円程度が相場です。ただしM&A仲介手数料は成功報酬で売買代金の3〜5%が一般的で、最低報酬として200〜500万円が設定されることも多いです。
MBO(役員・従業員承継)の資金調達スキーム
役員が自社株を買い取る場合、自己資金だけでは足りないことがほとんどです。日本政策金融公庫や商工中金のM&A関連融資、民間金融機関のLBOローン(買収資産を担保にした融資)を組み合わせて資金調達するのが一般的です。また、中小企業基盤整備機構が出資する「事業承継ファンド」を活用する方法もあります。
✅ M&Aでも従業員の雇用は守られやすい
中小企業M&Aでは売り手・買い手双方が「雇用維持」を重視する傾向があります。特に技術・ノウハウを持つ中核人材の維持は買い手にとっても最重要事項のため、雇用条件の悪化を恐れすぎる必要はありません。
⚠️ M&Aの情報漏洩リスクに注意
M&Aの検討中に情報が従業員や取引先に漏れると、動揺・離職・取引解消が起きる可能性があります。NDA(秘密保持契約)の締結と、情報共有範囲の厳格な管理が必須です。
| 承継方法 | 費用感(概算) | 準備期間 | 成功難易度 | 後継者不在時の有効性 |
|---|---|---|---|---|
| 親族内承継 | 税務・法務費用200〜500万円 | 5〜10年 | 中 | 低(後継者がいないと不可) |
| 役員・従業員承継(MBO) | 買取資金+FA費用100〜300万円 | 3〜7年 | 中〜高 | 中(有力幹部がいれば可) |
| M&A(第三者承継) | 仲介手数料200〜1,000万円+ | 1〜3年 | 中(マッチング次第) | 高(後継者不在でも対応可) |
事業承継にかかる費用・税金・公的支援制度
「事業承継にどのくらいお金がかかるのか」は、多くの経営者が最も気になるポイントです。費用は承継方法・会社規模・株式評価額によって大きく異なりますが、ここでは代表的なコスト項目と、公的支援制度を活用してコストを圧縮する方法を解説します。
事業承継にかかる主なコスト
費用は大きく「専門家報酬」「税金」「諸手続き費用」の三つに分けられます。専門家報酬は税理士・弁護士・M&Aアドバイザーへの報酬で、一般的に100〜500万円の範囲です。税金は贈与税・相続税・譲渡所得税が中心で、対策なしには数百万〜数千万円規模になることも。諸手続き費用には登記費用(5〜20万円)・許認可変更費用(数万〜数十万円)などが含まれます。
事業承継税制(特例措置)の活用方法
2018年に大幅拡充された事業承継税制の特例措置では、非上場株式の贈与・相続に係る贈与税・相続税の納税が最大100%猶予されます(一定条件あり)。従来制度(一般措置)では猶予割合が80%でしたが、特例措置では100%となり大幅に有利になりました。ただし、①特例承継計画を2024年3月31日までに都道府県に提出、②承継後5年間の雇用8割維持など要件があります。猶予期間中に要件を満たし続ければ、最終的に税額が免除されます。
活用できる公的支援制度一覧
費用負担を軽減するために活用すべき主な公的支援制度を紹介します。①事業承継・引継ぎ支援センター:全国47都道府県に設置され、相談・マッチングが無料。②事業承継診断:商工会議所・商工会が実施する無料相談サービス。③中小企業経営力強化支援ファンド:事業承継を支援するファンド出資制度。④事業承継補助金(事業承継・引継ぎ補助金):承継後の事業転換・革新にかかる費用の一部を補助(補助率2/3、上限800万円)。これらを組み合わせることで、自己負担を大幅に圧縮できます。
✅ 事業承継・引継ぎ支援センターを最初の相談窓口に
公的機関であるため費用が無料で、専門家の紹介・マッチング・計画策定の支援まで対応してくれます。まずここに電話して「何から始めるべきか」を相談するだけで方向性が見えてきます。全国共通の連絡先:各都道府県の事業承継・引継ぎ支援センターへ(中小機構のウェブサイトから検索可能)。
⚠️ 事業承継税制の要件違反に注意
税制適用後5年以内に従業員数が承継時の80%を下回ると、猶予税額の全部または一部を納付しなければならなくなります。景気変動や経営悪化のリスクを十分に考慮したうえで制度を利用しましょう。
| 制度名 | 内容 | 費用・補助額 | 対象者 | 申請先 |
|---|---|---|---|---|
| 事業承継・引継ぎ支援センター | 相談・専門家紹介・マッチング | 無料 | 中小企業・小規模事業者 | 各都道府県センター |
| 事業承継税制(特例措置) | 贈与税・相続税100%猶予 | 猶予額は株式評価額次第(数百万〜数千万円) | 非上場株式を保有する中小企業 | 都道府県・税務署 |
| 事業承継・引継ぎ補助金 | 承継後の事業転換・革新費用補助 | 補助率2/3、上限800万円 | 承継後3〜5年以内の中小企業 | 中小企業基盤整備機構 |
| 経営者保証ガイドライン | 個人保証の解除・後継者への引き継ぎ回避 | 無料(金融機関との交渉) | 経営者保証を持つ中小企業経営者 | 取引金融機関 |
| 中小企業経営力強化支援ファンド | 事業承継のためのファンド出資 | 数百万〜数億円規模 | 成長ポテンシャルのある中小企業 | 中小機構・民間ファンド |
事業承継で失敗しないための注意点
事業承継の失敗パターンには一定の共通点があります。あらかじめ「よくある失敗の地雷」を把握しておくことで、同じ過ちを避けることができます。ここでは実際の事例をベースに、特に注意すべき5つの落とし穴を解説します。
落とし穴①:後継者と「覚悟の確認」をしていない
「子どもが継いでくれると思っていたのに、いざ話し合ったら断られた」というケースは非常に多いです。後継者候補の意思確認は「なんとなく」ではなく、正式な場で書面も交えて行うことが大切です。また、後継者が「承継したい」と言っていても、本音ではプレッシャーを感じているケースもあります。定期的な面談と心理的安全性の確保が重要です。
落とし穴②:先代経営者が権限を手放さない「院政」問題
形式上は代表を退いても、実質的に経営判断を続ける先代経営者の存在が後継者の成長を妨げる「院政」問題は深刻です。「3年間は相談役として関わるが、経営判断は後継者が行う」というルールを事前に明文化し、関係者全員に周知することが有効です。
落とし穴③:税務・法務の専門家を活用しない
「費用がもったいない」と思って専門家に依頼せず、自分だけで進めた結果、数千万円の税負担が発生したというケースがあります。事業承継は税理士・弁護士・司法書士・M&Aアドバイザーが連携して初めてスムーズに進む、「チームで取り組む」プロジェクトです。費用の数倍の節税効果が得られることがほとんどです。
落とし穴④:従業員への説明が遅すぎる・内容が曖昧
承継の事実を突然発表されると、従業員は「雇用はどうなる?」「給与は下がる?」と不安になり、優秀な人材が離職することがあります。「誰が・いつ・なぜ・どのように引き継ぐのか」を計画に沿って段階的に説明し、質問に誠実に答える機会を設けましょう。
落とし穴⑤:承継後の元経営者の生活設計が不十分
会社を手放した後の収入・生きがい・社会的役割を考えていなかった結果、承継後に「やはり経営に戻りたい」と後継者に干渉するケースがあります。退職金の受け取り方(一括vs分割)・役員報酬の継続有無・趣味・地域活動への参加など、「承継後の自分のライフプラン」を事前に設計しておくことが、後継者との関係を良好に保つうえでも重要です。
✅ 承継成功の共通点:早期着手+専門家チームの活用
調査によると、事業承継に成功した企業の90%以上が「5年以上前から準備を開始」しており、税理士・弁護士などの専門家を複数活用していました。早く始めるほど選択肢が広がり、コストも下げられます。
⚠️ 「廃業」も選択肢に入れて考える
承継にこだわりすぎて赤字事業を引き継がせてしまうことは、後継者に多大な負担をかけます。収益性が低く後継者も希望しない場合は、計画的な廃業(清算)も立派な選択肢です。廃業支援の補助金や手続きについても、事業承継・引継ぎ支援センターで相談できます。
よくある質問(FAQ)
事業承継に関して経営者からよく寄せられる質問をまとめました。具体的な数値や手順を交えて回答します。
まとめ:事業承継の進め方は「早期着手」と「専門家チームの活用」が鍵
事業承継の進め方を7つのステップで解説してきました。最後に要点を整理します。
- ✅ 事業承継には3種類(親族内・役員従業員・M&A)があり、自社の状況に合わせて選ぶ
- ✅ 理想の準備開始は50歳前後・最低5年前から。60代以降は緊急対応が必要
- ✅ 7ステップ(現状分析→後継者選定→計画策定→株式移転→育成→合意形成→正式移転)を順番に進める
- ✅ 事業承継税制の特例措置を活用すれば贈与税・相続税が最大100%猶予される
- ✅ 事業承継・引継ぎ支援センターへの相談は無料で全国47都道府県で対応
- ✅ 失敗の共通原因は「準備の遅れ」「後継者の意思未確認」「専門家不活用」
事業承継は「終わり」ではなく、会社の「次のステージへの出発点」です。あなたが積み上げてきた経営資源・技術・人材・顧客を次世代に確実につなぐために、今日から一歩踏み出してみてください。まず最初のアクションとして、最寄りの事業承継・引継ぎ支援センター(無料)への電話相談をおすすめします。