「不動産投資に興味はあるけど、まとまった資金がない」「フィリピンが熱いと聞いたけど、どこから手をつければいいかわからない」——そんな悩みを抱えていませんか?実は、フィリピン不動産投資は100万円台から始められる手法が存在し、高い経済成長率と若い人口構成を背景に、日本人投資家からも注目を集めています。この記事では、少額から始めるフィリピン不動産投資の具体的な方法・手順・リスク・実例まで、すべて丁寧に解説します。
📋 目次
フィリピン不動産投資が少額から注目される理由
フィリピンは東南アジアの中でも特に不動産投資先として人気が高まっているエリアです。その理由は単に「安い」からではなく、マクロ経済の成長性・人口動態・法整備など、複数の要因が重なっているからです。ここでは日本人投資家がフィリピンに注目する根本的な理由を解説します。
経済成長率と人口ボーナスの強さ
フィリピンのGDP成長率は、コロナ禍前の2019年まで年率6〜7%台を継続していました。2023年・2024年も5〜6%台を維持しており、先進国の1〜2%と比べると圧倒的な成長スピードです。さらに注目すべきは人口構成で、フィリピンの平均年齢は約24歳。日本の約49歳と比較すると、内需が今後数十年にわたって拡大する「人口ボーナス期」の真っ只中にあります。都市部への人口集中が続いており、マニラ首都圏(メトロマニラ)の人口は約1,400万人を超え、住宅需要は旺盛です。
プレセリング物件で頭金が小さくて済む仕組み
フィリピン独自の不動産販売スタイルとして「プレセリング(Pre-selling)」があります。これは建設前・建設中の段階で物件を購入する手法で、完成物件より20〜30%程度安い価格で取得できます。支払いは建設期間中(通常3〜5年)にわたって分割払いができるため、一度にまとまった資金を用意する必要がありません。たとえば総額500万円の物件でも、月々5〜8万円程度の支払いから始められるケースがあります。これが「少額から始められる」と言われる最大の理由の一つです。
円安・ドル建て資産としての分散効果
フィリピンの不動産取引は米ドル(または現地通貨ペソ)建てで行われます。円安が進む日本においては、外貨建て資産を持つことで資産防衛の効果もあります。2020年に1ドル=105円だったレートが2024年には1ドル=150円超になったことを考えると、ドル建て資産を持っていた人は円換算で約43%のリターン上乗せが得られた計算になります。フィリピン不動産は「値上がり益+賃料収入+為替差益」の三重のリターンを狙える点が魅力です。
✅ メリット:フィリピン不動産が少額投資に向いている主な理由
- プレセリングにより頭金10〜20%・残金は長期分割払いが可能
- GDP成長率5〜7%台の高成長マーケットで資産価値が上昇しやすい
- 平均年齢24歳の若い人口構造で長期的な住宅需要が見込める
- ドル建て資産として円安リスクへの分散効果がある
- BGC・オルティガス等の主要エリアは賃貸需要が安定している
⚠️ 注意点:過度な期待は禁物
- プレセリング物件はデベロッパーの倒産・工期遅延リスクがある
- 外国人は土地の単独所有が法律で禁止されている(コンドミニアムのみ可)
- 為替リスクは両刃の剣で、円高に振れると損失になる可能性もある
| 項目 | フィリピン | タイ | ベトナム | マレーシア |
|---|---|---|---|---|
| GDP成長率(2023年) | 5.6% | 1.9% | 5.0% | 3.6% |
| 外国人の土地購入 | 不可(コンド可) | 不可(コンド可) | 不可(限定的) | 条件付き可 |
| 少額投資(100万円台〜) | ◎ プレセリング活用 | △ 比較的高い | ○ 可能 | ○ 可能 |
| 英語通用度 | ◎ 公用語 | △ | △ | ○ |
| 表面利回り目安 | 6〜10% | 4〜6% | 5〜8% | 4〜6% |
少額から始める主な投資手法と比較
フィリピン不動産投資といっても、投資手法は複数あります。自己資金の少なさや目的(キャピタルゲイン重視か賃料収入重視か)によって、最適な手法は異なります。ここでは代表的な4つの手法を比較します。
①プレセリング(建設前購入)
最もポピュラーな手法で、日本人投資家の大多数が選ぶ方法です。デベロッパーが建設前・建設途中の段階で販売する物件を購入し、完成後に売却または賃貸に出します。初期費用は物件価格の10〜20%の頭金のみ(残金は建設期間中の分割払い)なので、総額300〜500万円の物件でも30〜100万円程度から投資をスタートできます。完成時には20〜40%の値上がりが見込めるエリアも多く、キャピタルゲインを狙う投資家に人気です。
②中古コンドミニアム購入(インカムゲイン重視)
既に完成している中古物件を購入し、外国人駐在員や観光客に賃貸する手法です。プレセリングと違って建設リスクがなく、購入後すぐに賃料収入を得られます。マニラ・BGCエリアでは1LDK(40〜60㎡)で月額7〜15万円(650〜1,400米ドル)の賃料が期待でき、表面利回りは6〜9%程度です。ただし完成物件のため価格は高く、最低でも総額500〜800万円以上が必要になることが多いです。
③不動産小口化・クラウドファンディング
近年登場した手法で、1口10万〜50万円程度から参加できるものもあります。日本国内の不動産クラウドファンディングと似た仕組みで、複数の投資家が資金を出し合ってフィリピン物件に投資します。手間がかからず少額から始めやすい反面、利回りは3〜6%程度とプレセリングや直接購入より低く、物件の選択肢も限られます。また事業者の信頼性の見極めが重要です。
④リゾート物件(セブ・ボラカイ等)
観光地のリゾートコンドミニアムを購入し、Airbnbなどの短期賃貸で運用する手法です。繁忙期の稼働率が高ければ表面利回り10%超も狙えますが、オフシーズンの稼働率低下・台風リスク・管理コストなどを考慮すると、実質利回りは5〜8%程度に落ち着くことが多いです。観光需要が回復しているセブ島は特に注目されています。
✅ 少額スタートにはプレセリングが最適な理由
- 頭金10〜20%で投資をスタートでき、キャッシュの負担が小さい
- 建設期間(3〜5年)で物件価値が上昇するキャピタルゲインを狙える
- 信頼できるデベロッパーを選べば流動性も比較的高い
⚠️ クラウドファンディングの落とし穴
「少額・手軽」を謳うフィリピン不動産クラウドファンディングの中には、実態が不透明な事業者も存在します。投資前には金融庁登録の確認・運営会社の財務状況・過去の配当実績などを必ず確認してください。元本保証をうたっている場合は特に警戒が必要です。
| 手法 | 最低投資額の目安 | 想定利回り | 流動性 | 難易度 |
|---|---|---|---|---|
| プレセリング | 30〜100万円(頭金) | キャピタル20〜40% | 中(完成後売却) | 中 |
| 中古コンドミニアム | 500〜800万円 | 表面6〜9%/年 | 中 | 高 |
| クラウドファンディング | 10〜50万円 | 3〜6%/年 | 低(期間固定) | 低 |
| リゾート物件(短期賃貸) | 200〜500万円(頭金) | 実質5〜10%/年 | 中 | 高 |
フィリピン不動産投資の始め方【ステップ別手順】
「興味はあるけど何から始めればいいか」という方のために、初めてフィリピン不動産投資をする方向けに、ステップ1から順番に解説します。焦って物件を契約することなく、着実に準備を進めることが成功の鍵です。
ステップ1:目的・予算・投資スタイルを決める
まず「なぜフィリピン不動産に投資するのか」を明確にしましょう。目的によって最適な手法が変わります。
・キャピタルゲイン(売却益)重視→ プレセリング物件(マニラBGC・パサイ・カビテ等)
・インカムゲイン(賃料収入)重視→ 中古コンドミニアム(マカティ・オルティガス・BGC)
・リスクを最小化したい→ 不動産クラウドファンディング
自己資金は「投資に回せる総額の50〜70%まで」を上限の目安にし、残りは緊急用として手元に置いておくことが大切です。
ステップ2:信頼できる仲介業者・エージェントを選ぶ
フィリピン不動産市場では、日本語対応の仲介業者・エージェントが増えています。選ぶ際のポイントは以下の通りです。
- フィリピン政府の不動産規制当局(HLURB/DHSUD)に登録されているか
- 日本人スタッフまたは日本語対応があるか
- 取扱デベロッパーが大手(Ayala Land・SM Prime・DMCI・Robinsons等)か
- 過去の顧客の口コミ・実績が確認できるか
- 物件購入後の賃貸管理サービスもセットで提供しているか
仲介手数料は売主側が負担するケースが多く、買主側は基本的に無料で利用できます。ただし一部の業者は「コンサルティング料」などの名目で費用を請求することもあるため、事前に確認しましょう。
ステップ3:現地視察または物件資料の精査
可能であれば実際にマニラやセブに渡航し、現地の雰囲気・物件のロケーション・周辺インフラを確認することを強くお勧めします。フライトはセブパシフィックやフィリピン航空で東京〜マニラ間は約4〜5時間、往復3〜5万円程度です。渡航が難しい場合は、エージェントにビデオ通話での物件案内を依頼し、以下の資料を取得して精査しましょう。
・デベロッパーのライセンス(License to Sell)
・プロジェクトの建設許可(Development Permit)
・物件の間取り図・仕様書
・過去プロジェクトの完工実績
・周辺エリアの賃貸相場データ
ステップ4:契約・頭金の支払い
物件が決まったら、予約金(Reservation Fee)を支払い、正式な購入契約(Contract to Sell)を締結します。予約金は通常1〜3万ペソ(約2.5〜7.5万円)程度で、これで物件を仮押さえできます。契約書は必ず英語で作成され、外国人でもサインできます。その後、頭金(Down Payment)を契約に定めたスケジュールで支払います。プレセリングの場合は頭金を24〜60回の分割払いにできることも多いです。
ステップ5:残金決済・タイトルトランスファー
物件が完成したら残金を一括(またはローン)で決済し、所有権移転(タイトルトランスファー)を行います。外国人がローンを組む場合、フィリピンの銀行でのローン審査は難しいことが多いため、多くの日本人投資家は日本国内で資金を準備して送金します。タイトルトランスファーの費用(登録税・印紙税・手数料)は物件価格の約3〜5%が目安です。
✅ 初心者が特に意識すべきポイント
- 大手デベロッパー(Ayala Land・SM Prime等)の物件を選べばデフォルトリスクが大幅に低下する
- 日本語対応エージェントを活用すれば語学の壁は乗り越えられる
- 契約書は必ず原本を保管し、弁護士(アトーニー)によるレビューを受けることが理想
- 送金は銀行送金(電信送金)を利用し、領収書・送金記録を保管する
⚠️ 税務・申告の注意点
フィリピン不動産から賃料収入・売却益を得た場合、日本での確定申告が必要です。海外不動産からの収入は「雑所得」または「不動産所得」として申告義務があります。また売却時にはフィリピン側でもキャピタルゲイン税(CGT)として売却価格の6%が課税されます。税務処理は日本とフィリピン双方のルールが絡むため、海外不動産に詳しい税理士への相談を強くお勧めします。
| 費用項目 | 負担者 | 費用の目安 | 備考 |
|---|---|---|---|
| 予約金(Reservation Fee) | 買主 | 1〜5万ペソ(約2〜12万円) | 物件価格の一部に充当 |
| 登録税(Registration Fee) | 買主 | 物件価格の約0.25% | 登記所に支払う |
| 印紙税(Documentary Stamp Tax) | 売主(通例) | 物件価格の1.5% | 契約により買主負担の場合も |
| 譲渡税(Transfer Tax) | 売主(通例) | 物件価格の0.5〜0.75% | 地方自治体に支払う |
| キャピタルゲイン税(売却時) | 売主(買主が代払いの場合も) | 売却価格の6% | 売却益ではなく売却価格に課税 |
| 管理費(コンドミニアム) | 買主(保有中) | 月額100〜250ペソ/㎡ | 40㎡なら月4,000〜10,000ペソ |
エリア別・物件タイプ別の相場と選び方
フィリピン不動産で成功するかどうかは、「どのエリアの、どのタイプの物件を選ぶか」で大きく左右されます。エリアによって価格水準・賃貸需要・将来性が大きく異なるため、しっかりと比較検討することが重要です。
マニラ首都圏(メトロマニラ)の主要エリア解説
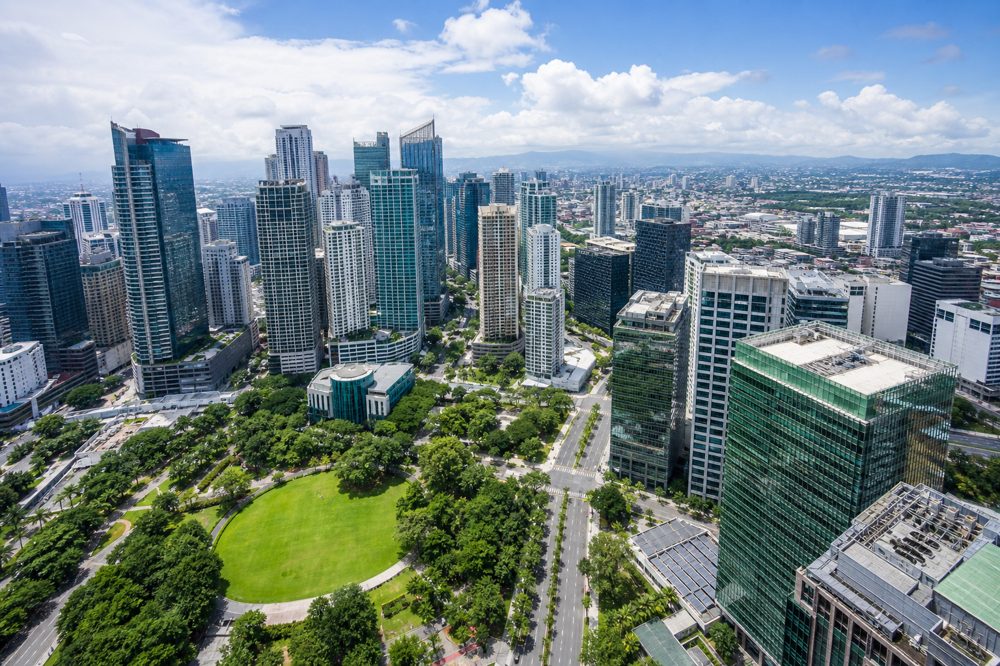
BGC(ボニファシオ・グローバル・シティ):外資系企業が集積するフィリピン最先端のビジネス街。治安が良く、高所得の外国人駐在員が多く居住するため賃貸需要が安定しています。コンドミニアムの新築相場は1㎡あたり20〜35万ペソ(約55〜95万円)と高めですが、賃料も高く表面利回り6〜8%が期待できます。
マカティ:フィリピンの金融中心地。ビジネス街としての歴史が長く、オフィス需要・賃貸需要ともに安定。コンドミニアム相場は15〜25万ペソ/㎡(約40〜68万円)。サービスアパートメントとしての運用も人気です。
パサイ・パラニャーケ:マニラ空港周辺・エンターテイメントシティが近接するエリア。再開発が進んでおり、割安な物件が多く少額投資に向いています。相場は10〜18万ペソ/㎡(約27〜49万円)。
地方都市・リゾートエリアの特徴
セブ市・マクタン島:フィリピン第2の都市で、IT産業・観光業が盛ん。BPO(ビジネスプロセスアウトソーシング)企業が多く、地元の高収入ワーカーや外国人の賃貸需要が高い。コンドミニアム相場は8〜18万ペソ/㎡(約22〜49万円)とマニラより割安で、少額から参入しやすいエリアです。
ダバオ:ミンダナオ島最大の都市。比較的治安が良く、不動産価格はセブよりさらに割安。将来性への期待から投資家が増えていますが、インフラ整備はマニラ・セブに比べると遅れています。
ボラカイ:世界的に有名なリゾートアイランド。2018年の環境問題による閉鎖後、再開発が進み観光客が戻っています。短期賃貸(バケーションレンタル)での高い稼働率が狙えますが、物件数が限られ流動性が低い点に注意が必要です。
スタジオ・1BR・2BRどのタイプを選ぶべきか
少額投資にはスタジオ(20〜30㎡)または1BR(1ベッドルーム:35〜55㎡)が適しています。理由は購入価格が低く、空室になっても次の入居者を見つけやすいからです。2BR以上は価格が上がり、ファミリー層向けのため需要が限定的になります。駐在員の一人暮らしや若いカップルをターゲットにするなら1BRが最も流動性が高くおすすめです。
✅ エリア選びの黄金ルール
- 駅・BRTのアクセスが良いエリアは賃貸需要・資産価値ともに安定
- 大手ショッピングモール(SM・Ayala Mall)の近くは生活利便性が高く入居者がつきやすい
- 完工済みのプロジェクトが周辺に多いデベロッパーの新規プロジェクトを選ぶ
- BGC・マカティは安定性重視、セブ・カビテは成長性重視の投資に向く
⚠️ 地方エリアへの投資は慎重に
「安いから」という理由だけでインフラが未整備の地方エリアに投資するのは危険です。賃貸需要がほとんどなく、売りたいときに買い手がつかないケースが多くあります。初心者はまずマニラ・セブの主要エリアから始めるのが無難です。
| エリア | 新築単価(/㎡) | 1BR総額目安 | 月間賃料目安(1BR) | 表面利回り目安 |
|---|---|---|---|---|
| BGC(マニラ) | 20〜35万ペソ | 800万〜1,500万円 | 5〜10万円(45,000〜90,000P) | 6〜8% |
| マカティ | 15〜25万ペソ | 600万〜1,200万円 | 4〜8万円(35,000〜75,000P) | 6〜9% |
| パサイ・パラニャーケ | 10〜18万ペソ | 400万〜800万円 | 3〜6万円(25,000〜55,000P) | 7〜9% |
| セブ市 | 8〜18万ペソ | 300万〜700万円 | 2.5〜5万円(22,000〜45,000P) | 7〜10% |
| ダバオ | 5〜10万ペソ | 200万〜400万円 | 1.5〜3万円(13,000〜27,000P) | 6〜9% |
失敗しないためのリスク管理と注意点
フィリピン不動産投資にはリターンの魅力がある一方で、しっかりと把握しておくべきリスクが存在します。「知らなかった」では済まない落とし穴を事前に理解しておくことが、長期的な成功への第一歩です。
デベロッパーリスクと工期遅延
プレセリング投資最大のリスクは、デベロッパーの財務問題による工期遅延・プロジェクト中止です。フィリピンでは中小デベロッパーによる未完成プロジェクトが過去に多数発生しており、日本人投資家が被害を受けたケースも報告されています。対策として以下のデベロッパーを優先することを強くお勧めします。
- Ayala Land(アヤラランド):フィリピン最大手の財閥系デベロッパー。過去のプロジェクト完工率はほぼ100%
- SM Prime Holdings:SMグループ傘下。ショッピングモール一体開発が強み
- DMCI Homes:中価格帯で人気。財務健全性が高い
- Robinsons Land:ゴコンウェイ財閥系。全国展開で実績豊富
- Megaworld:タウンシップ開発が得意。マカティ・BGCで多数のプロジェクトを完工
為替リスクと送金コストの管理
フィリピン不動産はペソまたはドル建て取引です。購入時に円→ドル→ペソと両替するたびに為替手数料がかかります。銀行の電信送金を使う場合、1回の送金で1〜3%程度のコストがかかることも。また購入から売却まで数年かかる投資なので、その間の為替変動が最終リターンに大きく影響します。ドル建てで物件価格が変わらなくても、円高に振れれば円換算の回収額が減少します。購入時・売却時の為替水準を意識した資金計画が必要です。
賃貸管理の課題と空室リスク
日本から遠隔でフィリピン物件の賃貸管理をするのは容易ではありません。現地の賃貸管理会社(プロパティマネジメント会社)に委託するのが一般的ですが、管理費として賃料の8〜15%が差し引かれます。また賃借人の滞納・退去後の原状回復費用・空室期間のリスクも考慮して利回りを計算することが重要です。名目上の表面利回りが8%でも、管理費・固定資産税・空室率・修繕費を引くと実質利回りは4〜5%になることも珍しくありません。
法規制・外国人オーナーの制限
フィリピンでは憲法で外国人の土地所有が禁止されています。外国人が購入できるのは原則としてコンドミニアムの区分所有(1棟全体の外国人保有割合が40%以下の範囲内)のみです。戸建て住宅や土地は外国人名義では購入できません。また一部の開発エリアは特別経済区に指定されており、別の規制が適用される場合があります。エージェントや弁護士に必ず法的確認を取ることを忘れないでください。
✅ リスクを最小化する5つの鉄則
- 大手デベロッパー(Ayala・SM・DMCI等)の物件のみに絞る
- プレセリングは複数のプロジェクトに分散投資してリスクを薄める
- 現地の信頼できるプロパティマネジメント会社と事前に契約する
- 為替ヘッジを意識した資金計画(ドルを一部保有するなど)を立てる
- 日本側の税理士・フィリピン側の弁護士と連携して法的・税務的リスクを管理する
⚠️ 「高利回り保証」には要注意
「年利20%保証」「利回り15%確約」などを謳う案件には詐欺・誇大広告の可能性が高いです。フィリピン不動産の現実的な利回りは表面で6〜10%、実質で4〜7%程度です。これを大幅に超える数字を提示する業者には、資金を投じる前に第三者機関に確認するか、投資を見送る勇気を持ちましょう。
実例で見る:少額投資の成功・失敗パターン
実際にフィリピン不動産投資に踏み切った日本人投資家の事例を(一部匿名・簡略化して)紹介します。成功パターンと失敗パターンの両方を見ることで、自分がどちらに近い状況にあるかを客観的に判断する材料にしてください。
成功事例①:BGCプレセリングで約35%の値上がり益を獲得(40代・会社員)
東京在住のAさんは2019年に日本語対応のエージェント経由でBGCのプレセリング物件(1BR・45㎡)を総額約650万円で購入。頭金は20%の約130万円で、残額は建設期間中(3年半)に分割払いしました。2022年の完成時点での市場評価額は約880万円に上昇し、売却差益は約230万円(約35%の値上がり)。フィリピン側のCGT(6%)と日本での所得税を差し引いても、約150万円超の手取り利益を得ました。Aさんは「大手デベロッパーを選んだこと」と「エリアの選定」が成功の鍵だったと語っています。
成功事例②:セブ物件で安定した賃料収入を8年間継続(50代・個人事業主)
Bさんは2016年にセブ市内のIT産業集積エリア近くの中古コンドミニアム(1BR・40㎡)を約320万円で購入。地元のBPO企業に勤めるフィリピン人カップルに月2.5万円(約22,000ペソ)で賃貸。管理費・固定資産税・管理委託費を差し引いた実質利回りは約7.5%。8年間でほぼ元本を回収し、さらに物件価格自体も約450万円まで上昇しています。「小さな物件を安く買って安定的に運用するのがフィリピン流」とBさんは言います。
失敗事例:中小デベロッパーの工期遅延で5年以上待たされたCさん
Cさん(30代)は2017年、価格の安さに惹かれてメトロマニラ郊外の中小デベロッパーのプレセリング物件を総額約250万円で購入。当初の完成予定は2020年でしたが、2024年現在もまだ完成しておらず、返金交渉も難航しています。「日本語ができる販売員に勧められて飛びついた。デベロッパーの実績を自分でまったく調べなかったのが最大の失敗」とCさんは振り返ります。予約金・分割払い分の約120万円が事実上塩漬け状態になっています。
✅ 成功する投資家に共通する3つの特徴
- 大手・実績豊富なデベロッパーの物件にしか投資しない
- エージェント任せにせず、自分でエリアの賃貸需要・将来性を調べる
- 投資に回す資金は余裕資金の範囲内に収め、生活資金を圧迫しない
⚠️ 失敗する投資家に共通するパターン
- 「安い」だけで物件を選び、デベロッパーの信頼性を確認しない
- 販売員の言葉をすべて信じてデュー・デリジェンスを怠る
- 生活費・緊急資金まで投資に回してしまい、分割払いが続けられなくなる
- 現地視察せず、ネット情報だけで判断する
| 項目 | 成功事例①(Aさん) | 成功事例②(Bさん) | 失敗事例(Cさん) |
|---|---|---|---|
| 投資金額(総額) | 約650万円 | 約320万円 | 約250万円 |
| デベロッパー | 大手(Ayala系) | 中堅(実績あり) | 中小(未確認) |
| エリア | BGC(主要エリア) | セブ市内(IT地区近く) | 郊外(需要不明確) |
| 現地視察 | あり | あり | なし |
| 結果 | 約35%値上がりで売却益 | 8年間安定運用・物件価値も上昇 | 工期5年以上遅延・塩漬け状態 |
よくある質問(FAQ)
フィリピン不動産投資を検討する方から寄せられる代表的な質問に、具体的かつ誠実にお答えします。